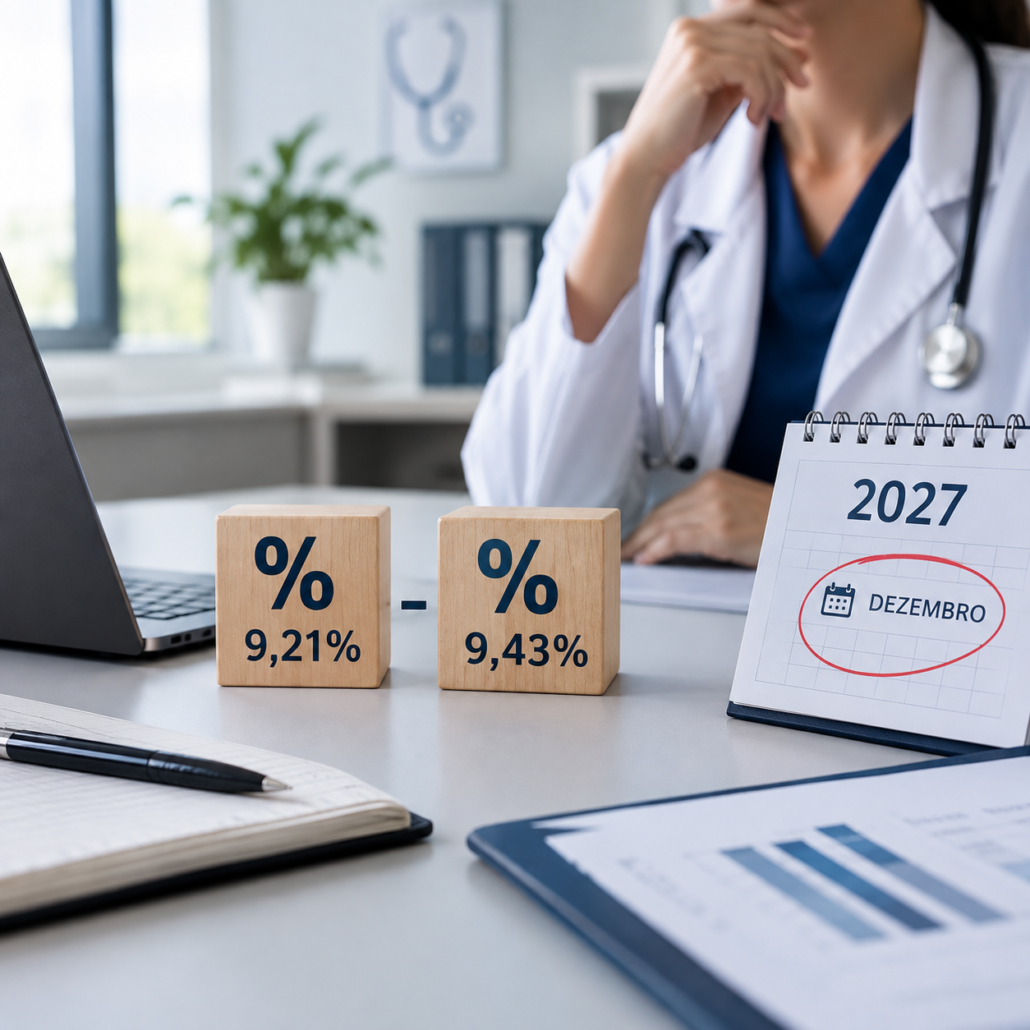
CBS pode ficar entre 9,21% e 9,43% em 2027 mas o número oficial só sai em dezembro. O que isso significa para sua clínica agora?
Dois números diferentes de CBS já circulam antes da definição oficial da alíquota, prevista para dezembro de 2026. Entenda de onde vêm essas estimativas, por que nenhuma é definitiva ainda, e o que sua clínica já pode fazer enquanto espera.
O número que está circulando não é oficial e isso importa
Nas últimas semanas, dois percentuais diferentes passaram a aparecer em matérias sobre a Reforma Tributária como possível alíquota da CBS (Contribuição sobre Bens e Serviços) para 2027: 9,21% e 9,43%. Nenhum dos dois é a alíquota oficial. Ambos são estimativas produzidas por caminhos diferentes, antes de a Receita Federal, o TCU e o Senado concluírem o processo formal de definição.
O primeiro número, 9,21%, surgiu de forma indireta. Em 29 de julho de 2026, o Comitê Gestor do IBS (CGIBS) publicou a Resolução nº 14/2026, que trata da estimativa de arrecadação do IBS não da CBS. Só que, ao estimar a carga tributária conjunta do novo sistema (IBS + CBS) em 27,91%, atribuindo 18,70 pontos percentuais ao IBS, a matemática simples (a diferença entre os dois números) aponta 9,21% como a fatia implícita da CBS. É um subproduto de cálculo, não uma proposta formal e a própria Receita Federal, ao enviar seu modelo de cálculo ao TCU em setembro de 2026, declarou não ter ainda uma estimativa numérica própria para a CBS.
O segundo número, 9,43%, veio de uma fonte diferente: a ROIT, empresa de tecnologia tributária, divulgou essa projeção com base nas leis complementares que regulamentam a reforma (LC 214/2025 e LC 227/2026) e nas cargas tributárias atuais dos tributos que a CBS vai substituir PIS, Cofins e parte do IPI.
Por que a alíquota ainda não está definida
A definição da CBS segue um rito formal, não uma estimativa de mercado. O cronograma oficial é o seguinte: a Receita Federal enviou seu modelo de cálculo ao TCU em meados de setembro de 2026; o TCU tem até 30 de outubro de 2026 para calcular a alíquota de referência e enviar ao Senado; o Senado, por sua vez, tem até 15 de dezembro de 2026 para fixar oficialmente o percentual que vigorará em 2027.
Até essa data, qualquer número 9,21%, 9,43%, ou qualquer outra estimativa que apareça entre agora e dezembro é projeção, não fato consumado. Vale notar também que, durante 2026, a CBS já está sendo cobrada, mas em fase de teste, com alíquota simbólica de 0,9% usada apenas para calibrar sistemas e mapear a base tributável, não para arrecadação real.
O que isso significa especificamente para clínicas e consultórios médicos
O setor de saúde tem um fator adicional que a maioria das notícias sobre CBS não menciona com o devido peso: a legislação da reforma já prevê alíquota reduzida para serviços de saúde, dentro do IVA Dual. Isso significa que a clínica não vai pagar a alíquota padrão inteira (seja ela 9,21%, 9,43% ou o número que for fixado em dezembro) mas sim um percentual reduzido dessa alíquota, desde que a atividade da clínica esteja corretamente enquadrada para acessar esse benefício.
Esse é o ponto que conecta essa notícia com um tema que já tratamos aqui no blog: a alíquota reduzida da saúde não é automática ela depende de o CNAE e a descrição da atividade da clínica estarem corretamente registrados para justificar o enquadramento. Uma clínica com cadastro genérico corre o risco de, na prática, ficar mais próxima da alíquota cheia do que deveria, independentemente de qual seja o número final definido pelo Senado.
O que fazer enquanto o número não sai
Não faz sentido esperar até dezembro para agir e também não faz sentido reagir a cada estimativa que aparece na imprensa como se fosse definitiva. O caminho mais seguro é:
Trabalhar com uma faixa de cenários, não com um número fixo. Se sua clínica está revisando preços ou projeções financeiras para 2027, use a faixa entre 9,21% e 9,43% (aplicada sobre a base reduzida da saúde, não a alíquota cheia) como referência de planejamento e ajuste quando o número oficial sair em dezembro.
Confirmar que o enquadramento da clínica para a alíquota reduzida está correto, revisando CNAE e descrição de atividade isso importa independentemente de qual seja a alíquota final, porque decide se a clínica paga a alíquota reduzida da saúde ou a alíquota padrão.
Acompanhar a decisão do Senado em dezembro, não a cada estimativa técnica que aparece ao longo do caminho muitas dessas notícias, incluindo a origem do próprio número 9,21%, nascem de subprodutos de cálculo de outros órgãos, não de decisões.
A ContConsult acompanha o processo de definição da alíquota da CBS e avalia, com antecedência, o impacto real no fluxo de caixa da sua clínica sem esperar dezembro para começar a se preparar. Fale com a gente.