Redução de 60% da alíquota da saúde
Por Cristiane Valentim,
Advogada tributária e sócia da ContConsult
Reduziram 60% da alíquota da saúde.
Para boa parte das clínicas, isso ainda é um aumento.
Todo mundo no setor está comemorando a alíquota reduzida do IBS e da CBS para serviços de saúde. Quase ninguém fez a subtração. Existe um número específico da sua clínica que separa quem vai pagar menos de quem vai pagar mais. Descubra de que lado você está antes de 2027.
A Reforma Tributária concedeu ao setor de saúde uma redução de 60% na alíquota do IBS e da CBS. É verdade, está na lei, e virou manchete em praticamente todo blog de contabilidade do país.
O problema é que “redução de 60%” é uma comparação com a alíquota geral não com o que a sua clínica paga hoje. E quando você faz a comparação certa, a conta muda.
A subtração que ninguém publicou
Uma clínica no Lucro Presumido paga hoje, sobre o faturamento:
- PIS: 0,65%
- COFINS: 3%
- ISS: entre 2% e 5% (conforme o município)
Total: entre 5,65% e 8,65%. Tributação cumulativa, o imposto incide e acabou, sem crédito.
Com o novo modelo, a alíquota de referência do IVA Dual (IBS + CBS) gira em torno de 26,5% a 28%. Aplicada a redução de 60% dos serviços de saúde, o débito da sua clínica fica em torno de 10,6% a 11,2%.
Compare os números:
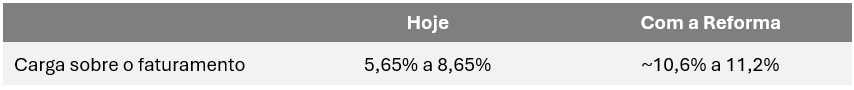
A alíquota “reduzida em 60%” é, na largada, maior que o dobro do que a clínica paga hoje no cenário de ISS baixo.
“Mas e os créditos?”
Essa é a resposta correta, e é onde a conversa fica séria.
O sistema novo é não cumulativo. A clínica se credita do IBS e da CBS que vieram embutidos no que ela comprou, e recolhe só a diferença. Foi assim que a Reforma prometeu neutralidade: você paga sobre o que agrega, não sobre o faturamento bruto.
Para a indústria, isso funciona. Cadeia longa, muitos insumos tributados, crédito abundante. A carga líquida despenca.
Para uma clínica, existe um problema estrutural que a lei não resolveu:
Folha de pagamento não gera crédito de IBS nem de CBS.
A relação de emprego está fora do campo de incidência dos novos tributos. Salário, encargos, FGTS, INSS patronal: nada disso é “aquisição de bem ou serviço” e nada disso vira crédito. Pró-labore de sócio também não.
Agora olhe a estrutura de custo de uma clínica. Médicos, enfermagem, recepção, pró-labore dos sócios. Em boa parte dos consultórios e clínicas de consulta, isso é 60% a 70% do custo total, e é exatamente a parte que não gera um centavo de crédito.
A não cumulatividade que salva a indústria não salva quem vende trabalho humano.
O limiar: o número que define seu lado da conta
Daí sai uma pergunta objetiva, e ela tem resposta matemática.
Para a sua clínica empatar com o que paga hoje, o crédito precisa cobrir a diferença entre o débito novo (~11,2%) e a carga atual. Ou seja:
Cenário 1 – Clínica em município com ISS de 5%
Carga hoje: 8,65%.
Diferença a cobrir: 2,55% do faturamento em crédito.
Se os insumos creditáveis são tributados à alíquota cheia (~26,5%), isso exige insumos creditáveis equivalentes a cerca de 10% do faturamento.
Cenário 2 – Clínica em município com ISS de 2%
Carga hoje: 5,65%.
Diferença a cobrir: 5,55% do faturamento em crédito.
Isso exige insumos creditáveis equivalentes a cerca de 21% do faturamento.
Traduzindo sem rodeio
- Acima do limiar, sua clínica paga menos. Clínicas de imagem, laboratórios, centros cirúrgicos, clínicas com equipamento pesado, manutenção, contrastes, descartáveis, órteses, alto custo de estrutura física, essas têm insumo tributado de sobra e podem sair ganhando de forma relevante.
- Abaixo do limiar, sua clínica paga mais. O consultório de consultas, o médico com uma secretária e uma sala alugada, a clínica cuja maior despesa é gente: essa não tem como gerar 20% do faturamento em crédito. Ela vai bater no débito de 11,2% quase cheio.
Quanto mais o seu negócio depende de pessoas e menos de coisas, pior a Reforma é para você. Essa é a frase que não está em nenhum material comemorativo sobre a redução de 60%.
Três detalhes que mudam o cálculo e que quase ninguém considera
1. Comprar de outra clínica gera menos crédito.
O crédito que você toma é o imposto que o fornecedor destacou. Se você terceiriza laudos com outra empresa de saúde, ela também tem alíquota reduzida, então o crédito que ela te passa é reduzido na mesma proporção. Insumo tributado a 26,5% gera crédito bem maior que serviço de saúde tributado a 11,2%.
2. Comprar de fornecedor no Simples Nacional gera menos crédito ainda.
Fornecedor no regime unificado do Simples transfere crédito limitado. Sua cadeia de fornecedores virou variável tributária.
3. Nem toda despesa entra.
A LC 214/2025 tem uma lista de bens e serviços que não geram crédito, especialmente os de uso e consumo pessoal do sócio. Carro do sócio, imóvel residencial, despesas pessoais lançadas na PJ: fora. Quem sempre tratou a clínica como extensão do bolso vai descobrir isso da pior forma.
E antes que perguntem: não, não dá para contar com o crédito sobre folha
Existe um Projeto de Lei Complementar em tramitação no Senado (PLP 63/2025) propondo crédito presumido de CBS para o setor de serviços, justamente por causa dessa assimetria. É projeto. Não é lei. Planejar 2027 contando com uma norma que ainda não existe não é planejamento tributário, é torcida.
O que fazer agora
O limiar não é um número genérico do setor. É um número da sua clínica, e ele depende de:
- Qual a alíquota de ISS do seu município hoje (o ponto de partida muda tudo)
- Qual a proporção real do seu custo que é folha e pró-labore
- Quanto do que você compra é efetivamente tributado e creditável
- Qual o regime tributário dos seus fornecedores
- Se a sua clínica é elegível à equiparação hospitalar que atua sobre IRPJ e CSLL e, à medida que o peso do ISS diminui, passa a representar uma fatia proporcionalmente maior da sua economia total
- Se o seu contrato com operadoras tem cláusula de repasse de carga tributária (quase nenhum tem)
Cada uma dessas variáveis empurra o resultado para um lado. Sem simular com os seus números, qualquer afirmação sobre “a Reforma vai te ajudar” ou “a Reforma vai te quebrar” é chute.
E o tempo de descobrir isso é agora, não em 2027
Decisão de regime, reestruturação societária, renegociação de contrato e revisão de precificação levam meses. Quem chegar em 2027 com a conta ainda por fazer vai tomar a decisão sem escolha.
Faça a conta da sua clínica antes que ela seja feita por você
A ContConsult é uma contabilidade consultiva especializada exclusivamente em saúde. Nosso diagnóstico tributário calcula o limiar da sua clínica com os seus números reais: quanto crédito sua estrutura de custos efetivamente gera, de que lado da conta você está e o que muda o resultado.
***As alíquotas de referência do IBS e da CBS ainda dependem de fixação definitiva e podem variar. Os cálculos deste artigo usam premissas simplificadas e finalidade informativa, não substituindo análise individualizada.