Os impactos da reforma tributária na saúde
Introdução ao Novo Cenário Fiscal
Como advogada tributarista especializada na área da saúde, acompanho de perto a transição para o novo sistema tributário brasileiro, consolidado pela Emenda Constitucional nº 132/2023 e regulamentado pela Lei Complementar nº 214/2025.
Esta reforma não é apenas uma alteração de nomenclatura de tributos, é uma reestruturação profunda que visa a simplificação e a transparência, substituindo cinco tributos arcaicos (PIS, COFINS, IPI, ICMS e ISS) pelo moderno IVA Dual (IBS e CBS).
Minha missão é garantir que sua estrutura médica não apenas se adapte, mas utilize a inteligência fiscal para transformar obrigações em vantagem competitiva.
O planejamento antecipado é o que diferencia clínicas que prosperam daquelas que enfrentarão insegurança jurídica nos próximos anos.
Entendendo o IVA Dual: CBS e IBS
O novo modelo de tributação sobre o consumo divide-se em duas frentes principais, com regras uniformes para evitar a guerra fiscal:
CBS (Contribuição sobre Bens e Serviços): De competência federal, este tributo substitui integralmente o PIS e a COFINS.
IBS (Imposto sobre Bens e Serviços): De competência subnacional, unifica o ICMS (estadual) e o ISS (municipal). Sua gestão será centralizada por um Comitê Gestor para garantir unicidade normativa.
Imposto Seletivo (IS): Incidirá sobre produtos prejudiciais à saúde (como cigarros e bebidas alcoólicas), com o intuito de desestimular o consumo através de uma carga tributária agravada.
O Impacto Direto na Saúde: Alíquota Reduzida em 60%
A legislação reconhece a essencialidade do setor médico. A Lei Complementar nº 214/2025 garante que os serviços e produtos de saúde usufruam de um regime diferenciado.
Serviços e produtos de saúde terão uma redução de 60% em relação à alíquota padrão (estimada em 28%). Isso resulta em uma carga efetiva significativamente menor para o setor.
Os beneficiários desta redução estratégica são:
- Serviços de saúde prestados por clínicas, hospitais e laboratórios.
- Medicamentos e produtos de higiene menstrual.
- Dispositivos de acessibilidade para pessoas com deficiência, incluindo cadeiras de rodas, aparelhos auditivos, óculos e lentes, próteses e órteses, bengalas e teclados em braile.
Nota: Diferente de outros setores, materiais didáticos não estão incluídos nesta redução para a saúde, pertencendo exclusivamente ao regime de educação.
O Novo Simples Nacional: O Modelo Híbrido para Clínicas
Para as PMEs médicas, o Simples Nacional permanece, mas surge o Simples Híbrido. A clínica deverá decidir estrategicamente como recolher o IBS e a CBS, o que impactará diretamente sua inserção no mercado.
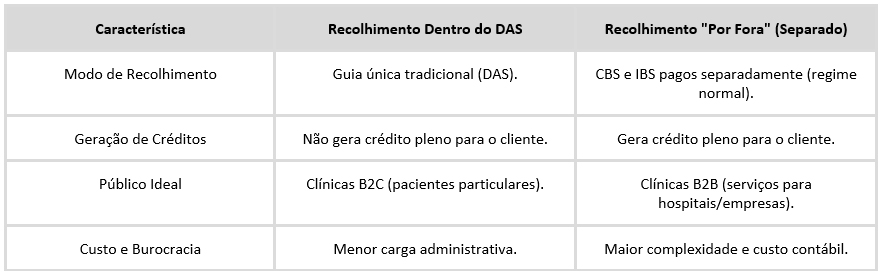
Recomendação Consultiva: Se sua clínica presta serviços para outras empresas (B2B), o recolhimento “por fora” é vital para que seus clientes aproveitem créditos tributários, mantendo sua competitividade frente aos concorrentes que já adotarão esse modelo.
Cronograma de Implementação (2026-2033)
A transição será um processo de convivência entre o velho e o novo sistema. O risco administrativo aumenta durante este período híbrido:
2026: Início do período de teste com alíquotas simbólicas (0,1% IBS e 0,9% CBS). Momento crucial para ajuste de sistemas sem grande impacto financeiro.
2027: A CBS entra em vigor pleno, extinguindo PIS/COFINS. O IPI terá alíquota zero, exceto para produtos que competem com a Zona Franca de Manaus (ponto de atenção na compra de equipamentos médicos importados).
2029-2032: Transição gradual de ICMS/ISS para o IBS, com redução de 10% ao ano na carga antiga e aumento proporcional do novo imposto. 2033: Extinção total do sistema antigo e consolidação plena do IVA Dual.
Obrigações Imediatas: A NBS e o Split Payment
A gestão de uma clínica exige atenção a dois mecanismos técnicos que já batem à porta:
Nomenclatura Brasileira de Serviços (NBS): Não é apenas uma lista, mas um complexo sistema de códigos que substitui a lista do ISS. Aviso Urgente: Algumas prefeituras já estão rejeitando notas fiscais que não apresentam o código NBS correto. A classificação equivocada pode impedir o aproveitamento da redução de 60% da alíquota.
Split Payment: O imposto passará a ser retido no momento do pagamento pelo cliente (via rede bancária ou cartões). Isso exige um planejamento de fluxo de caixa rigoroso, pois a parcela do imposto não passará mais pela conta da clínica, afetando a liquidez imediata.
Ações Práticas para o Gestor:
Revisão Imediata da NBS: Reclassificar todos os serviços prestados conforme os novos códigos.
Upgrade Tecnológico: Garantir que seu ERP esteja pronto para o modelo de split payment e para a apuração híbrida.
Inteligência Fiscal: Realizar simulações de carga tributária para decidir entre o recolhimento dentro ou fora do Simples Nacional até o final de 2025.
Conclusão e Próximos Passos
A Reforma Tributária exige uma mudança de mentalidade: da conformidade passiva para a estratégia fiscal ativa.
O sucesso de uma clínica na próxima década depende da segurança jurídica construída hoje. Antecipar-se às mudanças da NBS e compreender o impacto do split payment no seu caixa não são apenas medidas contábeis, mas decisões de sobrevivência empresarial.
Estamos à disposição para estruturar o planejamento que garantirá a solidez da sua instituição neste novo tempo.
Por Cristiane Valentim
Consultoria Jurídica e Compliance
@martinsadvocaciars