Revisão das escolhas do seu CNPJ
Por que médicos precisam reavaliar o planejamento tributário
Abrir um CNPJ é uma decisão importante para qualquer médico. Mas existe um erro bastante comum: escolher a estrutura jurídica e o regime tributário no momento da abertura da empresa e nunca mais revisitar essa decisão.
Durante muitos anos isso não representava um grande problema, porque as regras tributárias mudavam pouco. Agora, o cenário é outro.
A Reforma Tributária trouxe um novo sistema de tributação sobre o consumo, criou o IBS e a CBS, estabeleceu novas regras para aproveitamento de créditos e alterou a dinâmica de recolhimento dos tributos.
Na prática, decisões tomadas há alguns anos podem deixar de ser as mais vantajosas. Por isso, revisar o planejamento tributário deixou de ser uma opção e passou a fazer parte da gestão financeira de clínicas, consultórios e profissionais da saúde.
A vantagem de atuar como Pessoa Jurídica
Atuar como Pessoa Jurídica continua sendo, para a maioria dos médicos, uma alternativa eficiente tanto do ponto de vista tributário quanto patrimonial.
Quem trabalha sozinho normalmente utiliza a Sociedade Limitada Unipessoal (SLU), que oferece proteção ao patrimônio pessoal sem exigir capital social mínimo.
Já clínicas e consultórios com mais de um sócio costumam optar pela Sociedade Limitada (LTDA), que organiza a participação de cada profissional e também garante a separação entre os bens da empresa e dos sócios.
No entanto, a escolha da estrutura jurídica é apenas o primeiro passo. O regime tributário adotado pode representar diferenças significativas na carga tributária, especialmente diante das mudanças trazidas pela Reforma Tributária.
Simples Nacional
O Simples Nacional permanece como uma alternativa interessante para muitas clínicas e consultórios de menor porte, unificando diversos tributos em uma única guia de pagamento.
Com a Reforma Tributária, porém, surgiu um novo fator de análise. Empresas que permanecem integralmente no Simples não geram nem aproveitam créditos plenos de IBS e CBS para seus clientes, já que esses tributos continuam embutidos na alíquota única do regime.
Isso pode representar desvantagem competitiva em operações com hospitais, operadoras de saúde e grandes empresas sujeitas ao regime regular, que dependem de crédito para reduzir sua própria carga.
A boa notícia é que a resposta não é mais “sair do Simples ou não”. A LC 227/2026 criou o chamado Simples Híbrido, uma opção que permite apurar e recolher apenas o IBS e a CBS pelo regime regular, gerando crédito integral ao cliente, enquanto os demais tributos continuam recolhidos de forma unificada pelo DAS.
A primeira janela formal para essa escolha abre em setembro de 2026, com efeitos a partir de janeiro de 2027. Para clínicas que vendem para operadoras e hospitais, vale simular esse cenário com antecedência, em vez de esperar a migração se tornar urgência.
Lucro Presumido
O Lucro Presumido continua sendo um dos regimes mais utilizados por médicos e clínicas. Nesse modelo, os tributos são calculados sobre uma margem de lucro presumida pela legislação, que para atividades médicas corresponde, em regra, a 32% da receita.
Além disso, empresas enquadradas nesse regime passam a integrar o sistema regular de IBS e CBS, podendo aproveitar créditos relacionados à aquisição de insumos, equipamentos, materiais e outros custos previstos na legislação.
Lucro Real
O Lucro Real costuma ser indicado para operações mais complexas ou empresas com margens reduzidas. Apesar da maior exigência contábil, oferece o acesso mais amplo ao sistema de créditos previsto pela Reforma Tributária, uma vez que considera os custos efetivamente incorridos pela empresa.
Cada caso deve ser analisado individualmente, considerando faturamento, estrutura de custos, número de colaboradores e perfil dos serviços prestados.
O impacto da Lei Complementar 214/2025
Um dos pontos mais relevantes da Reforma Tributária para o setor da saúde está na Lei Complementar 214/2025.
A legislação prevê uma redução de 60% na alíquota padrão do IBS e da CBS para diversos serviços de saúde.
Considerando a alíquota de referência atualmente estimada, a carga efetiva para muitas atividades médicas tende a permanecer em um patamar próximo ao praticado hoje.
Entretanto, essa redução não significa automaticamente menos imposto.
Isso acontece porque a folha de pagamento não gera créditos tributários no novo modelo. Como clínicas e consultórios normalmente possuem custos elevados com médicos, enfermeiros, recepcionistas e demais profissionais, boa parte das despesas continuará sem possibilidade de compensação.
Por esse motivo, o impacto financeiro da Reforma dependerá diretamente da composição dos custos de cada empresa. Quem possui maior volume de gastos com insumos poderá aproveitar mais créditos do que quem concentra suas despesas em mão de obra.
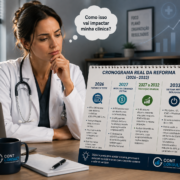
O calendário da Reforma Tributária
A transição para o novo sistema ocorrerá de forma gradual. Em 2026 começa o período de testes, quando IBS e CBS já passam a aparecer destacados nas notas fiscais, ainda com alíquotas simbólicas, enquanto os tributos atuais continuam sendo cobrados normalmente.
A partir de 2027, o PIS e a Cofins são extintos, a CBS passa a valer com alíquota de referência e o IBS inicia sua transição gradual, que se estende até 2033, quando o modelo atual será definitivamente substituído.
Outro ponto que exige atenção é o split payment. Nesse modelo, os tributos passam a ser retidos automaticamente no momento do pagamento da operação, antes que o valor seja creditado na conta da empresa.
A cobrança efetiva só começa no segundo semestre de 2027, de forma gradual por tipo de meio de pagamento, começando por Pix, boleto e transferências eletrônicas, e será facultativa nas operações entre empresas.
Isso significa que 2026 é ano de adaptação e teste de sistemas, não de mudança no fluxo de caixa. Mas quem só for pensar nisso em 2027 vai perder a janela de preparação, porque a integração com bancos e sistemas de faturamento leva tempo.
Não deixe tudo para a última hora
A escolha feita quando o CNPJ foi aberto provavelmente fazia sentido naquele momento. Mas o ambiente tributário mudou e continuará mudando ao longo da transição da Reforma Tributária.
Entre 2026 e 2033, novas regulamentações, alterações nas alíquotas e ajustes nas regras de créditos poderão modificar completamente a eficiência do regime tributário atualmente adotado.
Além disso, a fiscalização vem utilizando ferramentas cada vez mais sofisticadas para cruzamento de informações, tornando inconsistências fiscais mais fáceis de identificar.
Por isso, revisar periodicamente o enquadramento tributário e acompanhar as mudanças na legislação são medidas que ajudam a reduzir custos, aumentar a segurança jurídica e preparar médicos e clínicas para o novo cenário tributário brasileiro.