Um sócio atende mais, outro capta mais pacientes, um investiu mais capital na abertura mas os dois dividem o lucro 50/50. Isso costuma terminar em conflito. Veja como estruturar de forma diferente, e por que isso protege a sociedade, não o contrário.

A divisão que parece justa e não é

Duas médicas abrem uma clínica juntas. Cada uma entra com 50% do capital, cada uma tem 50% de participação no contrato social, e o lucro é dividido 50/50 todo mês. No papel, é a divisão mais simples e mais justa que existe.

Três anos depois, uma delas está atendendo 60% mais pacientes que a outra, trouxe a maior parte da carteira através de indicações próprias, e assumiu sozinha a gestão da equipe administrativa. A outra investiu mais capital na reforma inicial do espaço e cuida da parte financeira, mas atende menos horas por escolha pessoal.

A divisão 50/50 que fazia sentido no dia da abertura não faz mais sentido nenhum três anos depois. E é exatamente nesse ponto que a maioria das sociedades médicas começa a rachar não por uma briga grande e visível, mas por um ressentimento que se acumula em silêncio, mês após mês, até que um dos dois decide que não aguenta mais dividir igual o que não é mais igual.

Por que isso é tão comum na medicina especificamente

Sociedades entre médicos têm uma particularidade que sociedades em outros setores não têm sempre: o “produto” da empresa é, em grande parte, o trabalho pessoal e intransferível de cada sócio. Um sócio não consegue simplesmente “produzir mais” contratando mais gente para fazer o trabalho dele ele mesmo precisa estar na sala de atendimento. Isso torna a contribuição de cada sócio muito mais visível e muito mais fácil de comparar do que em um negócio onde o resultado depende de processos e equipe, não da presença direta do dono.

Some a isso o fato de que a maioria das clínicas é aberta entre colegas de faculdade, amigos ou familiares, numa fase em que a relação pessoal é boa e ninguém quer “estragar a amizade” discutindo dinheiro logo na abertura. O contrato social 50/50 nasce como um gesto de confiança  e vira, anos depois, uma fonte de ressentimento que ninguém tem coragem de reabrir.


O que a lei permite (e quase ninguém usa)

Existe uma suposição equivocada muito espalhada: a de que participação societária e divisão de lucro precisam ser sempre o mesmo número. Não precisam. A legislação brasileira permite distribuição desproporcional de lucros — ou seja, dois sócios podem ter 50% de participação cada um no capital social e, ainda assim, dividir o lucro em proporções diferentes, desde que isso esteja previsto expressamente no contrato social.

Isso abre espaço para estruturas mais realistas:

Dividir uma parte fixa do lucro igualmente entre os sócios (cobrindo o fato de que ambos assumiram o mesmo risco ao abrir a empresa) e uma parte variável de acordo com produção, faturamento gerado ou horas atendidas.

Remunerar de forma diferenciada funções de gestão que um sócio exerce e o outro não administrar a equipe, negociar com convênios, cuidar do financeiro como um pró-labore adicional específico para essa função, separado da distribuição de lucro pela atividade médica.

Reconhecer aporte de capital desigual na abertura através de uma distribuição de lucro proporcionalmente maior para quem investiu mais, por um período determinado, até compensar a diferença.

Nada disso é exótico ou juridicamente frágil é instrumento previsto em lei, formalizado em contrato social, e usado com frequência em sociedades de outras áreas (escritórios de advocacia, consultorias). No setor de saúde, é raro, porque a maioria das clínicas nunca revisou o contrato social depois da abertura.

O erro não é a divisão desigual em si é não ter escolhido isso conscientemente

O ponto central aqui não é dizer que toda sociedade médica deveria migrar para divisão desproporcional. Muitas sociedades funcionam bem com 50/50 simples, porque a contribuição de fato é equivalente e os sócios preferem simplicidade a um contrato mais complexo.

O problema é quando a divisão 50/50 continua existindo por inércia  porque foi assim que começou e ninguém parou para perguntar se ainda faz sentido em vez de continuar existindo porque os sócios revisaram a situação e decidiram, conscientemente, que ainda é a divisão certa.

A diferença entre os dois cenários é enorme. No primeiro, o ressentimento se acumula até explodir. No segundo, mesmo que a divisão continue sendo 50/50, ela é fruto de uma conversa que já aconteceu  o que tira o assunto da categoria de “problema não resolvido” e coloca na categoria de “decisão tomada”.


O custo de não conversar sobre isso a tempo

Desfazer uma sociedade médica em conflito é caro em dois sentidos. Financeiramente, envolve avaliação de patrimônio da clínica, negociação de saída, muitas vezes disputa sobre carteira de pacientes e uso do nome fantasia processos que podem levar meses ou anos e consumir uma fração significativa do valor da própria clínica em honorários advocatícios.

Mas o custo maior costuma ser outro: pacientes que ficam no meio de uma disputa entre médicos que atendiam juntos, uma reputação profissional que é construída ao longo de uma carreira e pode ser manchada por uma separação mal resolvida, e um desgaste pessoal que, diferente do financeiro, não tem como ser recuperado depois.

Revisar a distribuição de lucro a cada dois ou três anos ou sempre que a contribuição relativa dos sócios mudar de forma perceptível  custa uma conversa desconfortável e uma reformulação de contrato social. É incomparavelmente mais barato do que o processo de desfazer uma sociedade que chegou ao limite.

A ContConsult ajuda sócios de clínicas médicas a estruturar a distribuição de lucro de forma que reflita a contribuição real de cada um antes que a divergência vire ruptura. Agende uma conversa.
Pagar imposto errado não é só pagar menos e levar multa. É comum pagar de mais, ano após ano, sem ninguém notar. Veja os cinco erros mais frequentes e como identificá-los na sua clínica.

Todo médico acha que paga imposto demais. Mas quase ninguém desconfia que está pagando mais do que deve. A preocupação costuma ser a oposta: errar para menos, ser autuado, receber uma notificação da Receita Federal e ter que explicar uma inconsistência. Esse medo é legítimo, mas ele esconde um problema mais silencioso e, a longo prazo, mais caro: muitas clínicas pagam acima do necessário, mês após mês, por um enquadramento inadequado que ninguém revisou.

A diferença entre os dois cenários é simples. Pagar de menos gera alarme multa, juros, autuação, um problema visível que obriga alguém a agir. Pagar de mais não gera alarme nenhum. O dinheiro simplesmente sai, o caixa fica mais apertado do que deveria, e como não existe nenhuma notificação avisando “você está pagando errado”, o erro se repete indefinidamente. Em cinco anos, a diferença entre pagar certo e pagar a mais pode representar o equivalente a um ano inteiro de faturamento perdido sem que a clínica tenha cometido nenhuma irregularidade, apenas deixado de revisar o que já estava fazendo.

Veja os cinco erros que mais aparecem quando revisamos a estrutura tributária de clínicas e consultórios médicos.

  1. Regime tributário desatualizado

Simples Nacional, Lucro Presumido e Lucro Real não são escolhas definitivas são decisões que fazem sentido para um determinado momento do faturamento e da estrutura de custos da clínica. O problema é que, na prática, a maioria escolhe o regime na abertura da empresa e nunca mais revisita essa decisão.

Uma clínica que abriu no Simples Nacional faturando R$ 15 mil por mês e hoje fatura R$ 60 mil pode estar pagando uma alíquota efetiva muito mais alta do que pagaria no Lucro Presumido  o Simples tem faixas progressivas, e ultrapassar certos limites sem migrar de regime significa entrar em uma faixa de alíquota desenhada para um porte de negócio diferente do atual. O inverso também acontece: clínicas que migraram cedo demais para o Presumido pagando mais do que pagariam permanecendo no Simples.

A revisão do regime deveria acontecer pelo menos uma vez por ano, sempre que o faturamento mudar de faixa não só quando alguém lembra de perguntar.


  1. Não aplicar a equiparação hospitalar quando ela é cabível

A equiparação hospitalar reduz a base de presunção de lucro usada para calcular IRPJ e CSLL — de 32% para 8% (IRPJ) e 12% (CSLL) em muitos casos, o que representa uma redução expressiva na carga tributária final. O benefício existe há anos e é plenamente legal.

O problema é que ele é autoaplicável e exige o cumprimento de requisitos específicos  estrutura física, equipe, tipo de atendimento prestado que boa parte das clínicas já cumpre, mas nunca formalizou. “Ter serviço hospitalar” escrito no contrato social, sem que a operação de fato se enquadre nos critérios, não garante nada e ainda cria risco de autuação futura. E o oposto também é verdade: clínicas que cumprem os requisitos na prática e nunca aplicaram o benefício simplesmente porque ninguém verificou.

Aqui o erro não é agir sem critério  é não verificar o que já é direito da clínica.

  1. Pró-labore mal dimensionado

Existe uma lógica intuitiva e sedutora: pró-labore paga INSS, distribuição de lucro não paga nada, então quanto menos pró-labore e mais distribuição, melhor. Essa lógica ignora dois fatores.

Primeiro, o pró-labore mínimo tem relação direta com o benefício previdenciário futuro do médico  reduzir demais hoje significa aposentadoria menor amanhã, um custo que só aparece décadas depois. Segundo, em alguns regimes e faixas de faturamento, o cálculo total (pró-labore + INSS + distribuição) pode gerar carga tributária maior do que uma divisão mais equilibrada entre as duas formas de retirada, dependendo de como o Presumido ou o Simples calculam a base sobre a folha.

Não existe uma proporção mágica que sirva para toda clínica existe um cálculo que precisa ser refeito sempre que o faturamento ou o número de sócios mudar.

  1. Despesas dedutíveis não lançadas

Cursos de atualização médica, congressos, assinaturas de softwares de gestão da clínica, equipamentos médicos, parte da estrutura do consultório muito disso é dedutível e simplesmente nunca chega ao contador, porque ninguém pediu a nota fiscal no momento da compra ou porque o médico não sabia que aquele gasto contava.

O efeito é cumulativo: são poucas centenas de reais por mês, individualmente, mas ao longo de um ano representam uma base tributável inflada artificialmente a clínica lucra menos do que reporta, na prática, porque parte do lucro reportado na verdade é despesa não documentada.

A correção aqui não depende de mudança de estratégia tributária nenhuma. Depende só de processo: guardar nota fiscal de tudo que tem relação com a operação da clínica e mandar para o contador, mês a mês.

  1. CNPJ com atividade descrita de forma genérica

O CNAE (código de atividade) e a descrição do objeto social no contrato da empresa não são formalidade burocrática eles determinam quais benefícios fiscais a empresa pode ou não acessar, incluindo a própria equiparação hospitalar do item 2. Uma clínica registrada com atividade genérica (“atividades de atendimento médico”) em vez de descrever com precisão os serviços que efetivamente presta pode estar fechando a porta, na prática, para benefícios que ela teria direito de usar.

Isso costuma acontecer porque, na abertura da empresa, ninguém pensou em tributação pensou-se em abrir rápido e começar a atender. Só que o contrato social feito às pressas na abertura segue regendo os direitos fiscais da clínica anos depois.

Por que isso não aparece em nenhuma fiscalização

Vale reforçar o ponto central: nenhum desses cinco erros gera autuação, multa ou notificação da Receita Federal. Eles não são irregularidades são oportunidades não aproveitadas. E é exatamente por isso que persistem por anos: o sistema tributário brasileiro não avisa quando você está pagando mais do que deveria. Só avisa quando você paga menos.

A única forma de descobrir se sua clínica está em algum desses cinco pontos é uma revisão ativa da estrutura tributária não esperar que o problema apareça sozinho, porque esse tipo de problema nunca aparece.

Peça uma revisão da ContConsult e descubra se sua clínica está pagando imposto a mais sem saber.


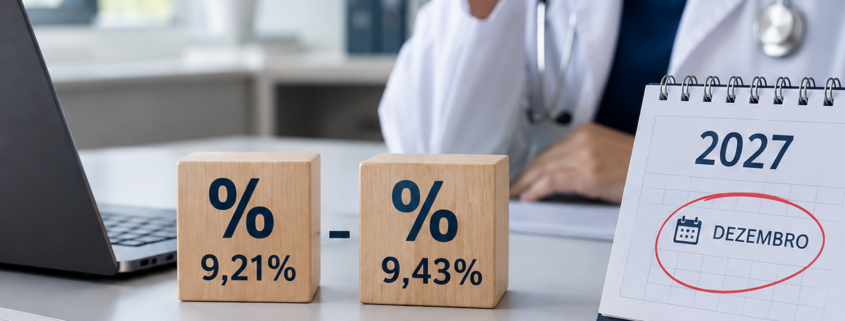
Dois números diferentes de CBS já circulam antes da definição oficial da alíquota, prevista para dezembro de 2026. Entenda de onde vêm essas estimativas, por que nenhuma é definitiva ainda, e o que sua clínica já pode fazer enquanto espera.

O número que está circulando não é oficial e isso importa

Nas últimas semanas, dois percentuais diferentes passaram a aparecer em matérias sobre a Reforma Tributária como possível alíquota da CBS (Contribuição sobre Bens e Serviços) para 2027: 9,21% e 9,43%. Nenhum dos dois é a alíquota oficial. Ambos são estimativas produzidas por caminhos diferentes, antes de a Receita Federal, o TCU e o Senado concluírem o processo formal de definição.

O primeiro número, 9,21%, surgiu de forma indireta. Em 29 de julho de 2026, o Comitê Gestor do IBS (CGIBS) publicou a Resolução nº 14/2026, que trata da estimativa de arrecadação do IBS não da CBS. Só que, ao estimar a carga tributária conjunta do novo sistema (IBS + CBS) em 27,91%, atribuindo 18,70 pontos percentuais ao IBS, a matemática simples (a diferença entre os dois números) aponta 9,21% como a fatia implícita da CBS. É um subproduto de cálculo, não uma proposta formal e a própria Receita Federal, ao enviar seu modelo de cálculo ao TCU em setembro de 2026, declarou não ter ainda uma estimativa numérica própria para a CBS.

O segundo número, 9,43%, veio de uma fonte diferente: a ROIT, empresa de tecnologia tributária, divulgou essa projeção com base nas leis complementares que regulamentam a reforma (LC 214/2025 e LC 227/2026) e nas cargas tributárias atuais dos tributos que a CBS vai substituir PIS, Cofins e parte do IPI.

Por que a alíquota ainda não está definida

A definição da CBS segue um rito formal, não uma estimativa de mercado. O cronograma oficial é o seguinte: a Receita Federal enviou seu modelo de cálculo ao TCU em meados de setembro de 2026; o TCU tem até 30 de outubro de 2026 para calcular a alíquota de referência e enviar ao Senado; o Senado, por sua vez, tem até 15 de dezembro de 2026 para fixar oficialmente o percentual que vigorará em 2027.

Até essa data, qualquer número 9,21%, 9,43%, ou qualquer outra estimativa que apareça entre agora e dezembro  é projeção, não fato consumado. Vale notar também que, durante 2026, a CBS já está sendo cobrada, mas em fase de teste, com alíquota simbólica de 0,9%  usada apenas para calibrar sistemas e mapear a base tributável, não para arrecadação real.

O que isso significa especificamente para clínicas e consultórios médicos

O setor de saúde tem um fator adicional que a maioria das notícias sobre CBS não menciona com o devido peso: a legislação da reforma já prevê alíquota reduzida para serviços de saúde, dentro do IVA Dual. Isso significa que a clínica não vai pagar a alíquota padrão inteira (seja ela 9,21%, 9,43% ou o número que for fixado em dezembro) mas sim um percentual reduzido dessa alíquota, desde que a atividade da clínica esteja corretamente enquadrada para acessar esse benefício.

Esse é o ponto que conecta essa notícia com um tema que já tratamos aqui no blog: a alíquota reduzida da saúde não é automática ela depende de o CNAE e a descrição da atividade da clínica estarem corretamente registrados para justificar o enquadramento. Uma clínica com cadastro genérico corre o risco de, na prática, ficar mais próxima da alíquota cheia do que deveria, independentemente de qual seja o número final definido pelo Senado.

O que fazer enquanto o número não sai

Não faz sentido esperar até dezembro para agir e também não faz sentido reagir a cada estimativa que aparece na imprensa como se fosse definitiva. O caminho mais seguro é:

Trabalhar com uma faixa de cenários, não com um número fixo. Se sua clínica está revisando preços ou projeções financeiras para 2027, use a faixa entre 9,21% e 9,43% (aplicada sobre a base reduzida da saúde, não a alíquota cheia) como referência de planejamento e ajuste quando o número oficial sair em dezembro.

Confirmar que o enquadramento da clínica para a alíquota reduzida está correto, revisando CNAE e descrição de atividade isso importa independentemente de qual seja a alíquota final, porque decide se a clínica paga a alíquota reduzida da saúde ou a alíquota padrão.

Acompanhar a decisão do Senado em dezembro, não a cada estimativa técnica que aparece ao longo do caminho  muitas dessas notícias, incluindo a origem do próprio número 9,21%, nascem de subprodutos de cálculo de outros órgãos, não de decisões.

A ContConsult acompanha o processo de definição da alíquota da CBS e avalia, com antecedência, o impacto real no fluxo de caixa da sua clínica sem esperar dezembro para começar a se preparar. Fale com a gente.

Sua clínica fatura bem, mas você sabe quanto realmente sobra?

Muitos profissionais da saúde constroem uma carreira de sucesso, aumentam o número de pacientes e conquistam um bom faturamento. Porém, quando perguntamos quanto a clínica realmente gera de lucro, nem sempre existe uma resposta clara.

Um dos principais motivos para essa dificuldade é a falta de separação entre as finanças pessoais e as finanças da empresa.

Misturar o dinheiro da clínica com despesas pessoais é um hábito comum, principalmente em empresas que começaram pequenas. Mas, conforme o negócio cresce, essa prática pode comprometer a gestão financeira e dificultar decisões importantes.

Empresa e sócio possuem responsabilidades diferentes

Mesmo sendo o proprietário da clínica, o sócio precisa entender que o dinheiro da empresa não é automaticamente o seu dinheiro pessoal.

A empresa possui receitas, despesas, impostos, investimentos e compromissos próprios. O sócio, por sua vez, deve receber valores definidos de forma organizada, como o pró-labore e a distribuição de lucros.

Essa separação permite entender:

  • Quanto a clínica realmente fatura;
  • Quais são os custos para manter a operação;
  • Qual é a margem de lucro;
  • Quanto pode ser retirado com segurança.

O problema de pagar despesas pessoais pela conta da clínica

Quando gastos pessoais são pagos diretamente pela empresa, o empresário perde a visão real do negócio.

Alguns exemplos comuns:

  • Cartão da empresa utilizado para despesas familiares;
  • Pagamento de contas pessoais com recursos da clínica;
  • Retiradas sem registro ou planejamento;
  • Falta de definição de um valor mensal para o sócio.

No início pode parecer uma solução prática, mas com o tempo isso dificulta a análise financeira e pode gerar problemas contábeis.

Pró-labore e distribuição de lucros: duas ferramentas importantes

Uma gestão financeira organizada passa pela definição correta das retiradas dos sócios.

O pró-labore representa a remuneração pelo trabalho realizado na empresa.

Já a distribuição de lucros está relacionada ao resultado positivo obtido pela clínica após a apuração adequada.

Quando esses valores são definidos de forma estratégica, o médico consegue ter previsibilidade financeira e maior controle sobre o patrimônio da empresa.

Uma clínica saudável precisa de números claros

A contabilidade não deve olhar apenas para impostos e obrigações fiscais.

Uma contabilidade consultiva ajuda o empresário a compreender os números da empresa e tomar decisões com mais segurança.

Saber quanto entra, quanto sai e quanto realmente sobra é essencial para o crescimento sustentável da clínica.


Na ContConsult, ajudamos profissionais da saúde a transformar informações contábeis em decisões estratégicas para o crescimento do negócio.

Muitos empresários acreditam que, quando uma empresa deixa de emitir notas fiscais, não possui faturamento ou fica sem qualquer movimentação financeira, todas as obrigações deixam de existir.
Mas essa é uma ideia equivocada.
Uma empresa sem movimento ainda pode ter responsabilidades fiscais, contábeis e acessórias que precisam ser acompanhadas. Mesmo sem gerar receitas, a empresa continua registrada e, enquanto permanecer ativa perante os órgãos competentes, deve cumprir determinadas exigências.

O que significa uma empresa sem movimento?

Uma empresa sem movimento é aquela que não realizou operações durante determinado período, como vendas, prestação de serviços, compras, pagamentos ou recebimentos relacionados à atividade empresarial.
Porém, é importante diferenciar uma empresa sem movimento de uma empresa inativa.
A empresa sem movimento pode não ter realizado operações naquele momento, mas continua regularmente aberta e pode voltar a atuar.
Já uma empresa inativa é aquela que não realizou nenhuma atividade operacional, não operacional, patrimonial ou financeira durante todo o período analisado.
Essa diferença é importante porque as obrigações podem variar conforme a situação da empresa e o regime tributário.

Quais obrigações uma empresa sem movimento ainda pode ter?

Mesmo sem faturamento, a empresa pode precisar entregar declarações e cumprir obrigações acessórias exigidas pelos órgãos fiscais.

Entre os cuidados estão:

Entrega de declarações obrigatórias conforme o regime tributário;
Manutenção dos registros contábeis e documentos da empresa;
Cumprimento de obrigações relacionadas à Receita Federal, estados ou municípios;
Acompanhamento de eventuais alterações na legislação.

O fato de não existir movimentação financeira não elimina automaticamente a necessidade de prestar informações ao Fisco.
Deixar de cumprir obrigações pode gerar problemas
Um dos maiores riscos de uma empresa sem movimento é o empresário acreditar que “não fazer nada” é a melhor opção.

A falta de entrega de declarações ou o descumprimento de obrigações pode gerar:

Multas;
Pendências fiscais;
Restrições para emissão de certidões;
Dificuldades para regularizar ou reativar a empresa no futuro.

Muitas vezes, o problema só é percebido quando o empresário precisa utilizar a empresa novamente ou realizar algum procedimento bancário, societário ou fiscal.

A importância de uma contabilidade preventiva

Ter uma empresa sem movimento não significa ausência de cuidados. O acompanhamento contábil nesse período ajuda a evitar surpresas, manter a regularidade da empresa e tomar decisões mais estratégicas.
Na ContConsult, avaliamos a situação fiscal e contábil de cada empresa para orientar o melhor caminho: manter, regularizar ou encerrar as atividades quando necessário.
Uma empresa parada ainda precisa de atenção. O planejamento evita problemas futuros.

Fale com a ContConsult e descubra se sua empresa está realmente regular.

O split payment foi adiado para 2027. Isso não é a boa notícia que parece.


O Ministério da Fazenda confirmou: o split payment mecanismo que retém o IBS e a CBS automaticamente no momento do pagamento, antes mesmo do dinheiro cair na sua conta, só começa em 2027, e de forma opcional, restrito a operações entre empresas.

Quem comemorou o adiamento como um ano a mais de sossego está lendo a notícia errada.

Hoje, quando o paciente ou o convênio paga sua clínica, o valor entra inteiro.

O imposto é calculado e recolhido depois, na guia mensal.

E esse intervalo entre receber e pagar muitas vezes funciona como capital de giro informal.

Ou seja, muitas clínicas usam esse dinheiro no meio do caminho: para cobrir folha, pagar fornecedor, fechar o caixa do mês.

O split payment acaba com esse colchão. O imposto passa a ser separado na hora da transação e vai direto para o fisco. Você recebe só o líquido.

O adiamento não muda o problema, muda o prazo para resolvê-lo. E dois anos parecem muito até você fazer a conta: se sua clínica hoje usa a parcela do imposto como fôlego de caixa, em 2027 esse fôlego desaparece de uma vez.


O que fazer AGORA, não em 2027:

Simular quanto do seu caixa mensal depende desse “float” tributário.

Rever linha de crédito e prazo com fornecedores antes que o aperto apareça.

Separar contabilmente, já em 2026, o valor do imposto assim que ele entra como se o split payment já estivesse valendo.


Quem faz esse exercício agora chega em 2027 sem susto.

Quem espera a regra pegar, aprende o preço do float tributário no dia em que ele já não existe.


Quer saber quanto do caixa da sua clínica depende hoje desse intervalo entre receber e recolher imposto?

Fale com a ContConsult e simule o impacto antes de 2027.

A Reforma Tributária já começou a mudar a emissão das notas fiscais da sua clínica.


A chegada do IBS e da CBS já trouxe mudanças na forma como as empresas devem se preparar para a emissão de documentos fiscais.

Desde 2026, os novos tributos passaram a aparecer na NFS-e Nacional em ambiente de teste, com alíquotas simbólicas, sem cobrança efetiva. Esse período foi criado para que empresas e sistemas possam se adaptar antes da mudança definitiva.

Para empresas do Simples Nacional, a obrigatoriedade do destaque desses campos foi prorrogada para 1º de janeiro de 2027.

Mas atenção: o adiamento não significa que sua clínica pode deixar para depois.

Esse é o momento ideal para verificar se o seu sistema de gestão já está preparado, se os cadastros estão corretos e se a emissão das notas estará adequada quando a nova regra entrar em vigor.

Clínicas que se antecipam conseguem testar processos, corrigir erros e evitar problemas quando a obrigação chegar.

A Reforma Tributária não será apenas uma mudança de impostos. Ela também vai exigir adaptação de sistemas, processos e informações fiscais.


A ContConsult acompanha as mudanças tributárias para ajudar sua clínica a se preparar com segurança e estratégia.


📲 Fale conosco e descubra se sua empresa já está pronta para as próximas etapas da Reforma Tributária.

Na ContConsult você tem uma equipe multidisciplinar preparada para operar em ambientes de alta complexidade tributária, conectando contabilidade, jurídico, gestão e estratégia em uma atuação integrada.

Aqui, cada decisão é construída com base técnica, visão de negócio e análise de cenários, porque resultado não acontece por acaso. É planejado.

Mais do que contabilidade, entregamos direção, segurança e crescimento sustentável para você e a empresa.

Quer saber como isso funciona na prática? Fale com a gente.