A Reforma Tributária já começou a mudar a emissão das notas fiscais da sua clínica.
A chegada do IBS e da CBS já trouxe mudanças na forma como as empresas devem se preparar para a emissão de documentos fiscais.
Desde 2026, os novos tributos passaram a aparecer na NFS-e Nacional em ambiente de teste, com alíquotas simbólicas, sem cobrança efetiva. Esse período foi criado para que empresas e sistemas possam se adaptar antes da mudança definitiva.
Para empresas do Simples Nacional, a obrigatoriedade do destaque desses campos foi prorrogada para 1º de janeiro de 2027.
Mas atenção: o adiamento não significa que sua clínica pode deixar para depois.
Esse é o momento ideal para verificar se o seu sistema de gestão já está preparado, se os cadastros estão corretos e se a emissão das notas estará adequada quando a nova regra entrar em vigor.
Clínicas que se antecipam conseguem testar processos, corrigir erros e evitar problemas quando a obrigação chegar.
A Reforma Tributária não será apenas uma mudança de impostos. Ela também vai exigir adaptação de sistemas, processos e informações fiscais.
A ContConsult acompanha as mudanças tributárias para ajudar sua clínica a se preparar com segurança e estratégia.
📲 Fale conosco e descubra se sua empresa já está pronta para as próximas etapas da Reforma Tributária.
https://contconsultrs.com.br/wp-content/uploads/2026/08/ChatGPT-Image-12-de-ago.-de-2026-15_24_52-e1786559350503.png1024988ContConsulthttp://contconsultrs.com.br/wp-content/uploads/2026/04/Logo-Cont-Consult.pngContConsult2026-08-12 10:31:512026-08-12 15:28:09Sua clínica já está preparada para a nova nota fiscal?
O “Ponto de Virada”: Quando vale a pena abrir um CNPJ?
Não existe uma barreira na lei que impeça você de trabalhar a vida toda como Pessoa Física (emitindo recibos). O que existe é uma barreira matemática de sobrevivência financeira.
Na Pessoa Física, seus rendimentos são tributados pela Tabela Progressiva do Imposto de Renda (IRPF). Como as faixas de isenção são muito baixas, qualquer profissional que fature acima de R$ 5.000,00 por mês já entra quase integralmente na alíquota máxima de 27,5% de imposto, além de ter que recolher 20% de INSS autônomo.
Ao abrir um CNPJ e optar pelo Simples Nacional, nós conseguimos enquadrar o seu consultório no Anexo III, onde a alíquota de imposto começa em apenas 6%.
O Limite Exato: O ponto de virada matemático ocorre exatamente quando o seu faturamento médio atinge R$ 5.000 mensais.
Abaixo de R$ 5.000: A Pessoa Física, com uma boa gestão de livro-caixa, ainda consegue se manter competitiva.
Acima de R$ 5.000: A Pessoa Jurídica é imbatível. Trabalhar como PF acima desse valor significa, literalmente, dar dinheiro de presente para o governo.
O Toque da Reforma Tributária (2026)
A Reforma Tributária criou o IBS (Imposto sobre Bens e Serviços) e a CBS (Contribuição sobre Bens e Serviços). Como advogada tributarista, trago uma excelente notícia: os profissionais liberais sob fiscalização de conselho profissional (como os médicos) conquistaram um desconto constitucional de 30% nas alíquotas do novo IVA (IBS/CBS). Esse desconto torna a estruturação como PJ ainda mais vantajosa e segura frente ao cenário de transição fiscal que se inicia este ano.
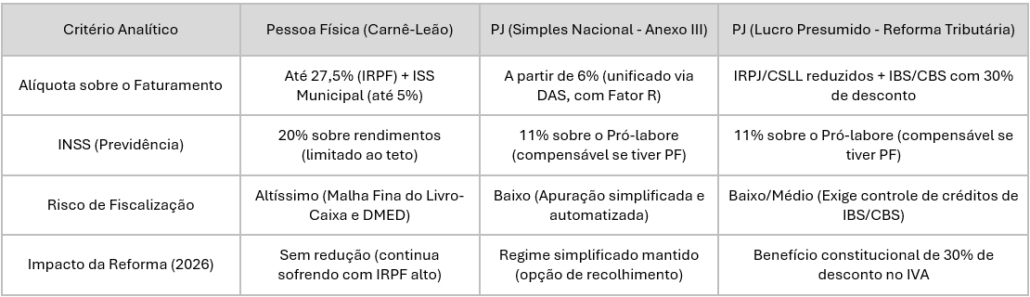
Abaixo uma planilha comparativa entre PF e PJs [Simples e Lucro Presumido]
Atuação Simultânea: [Exemplo] Plantão na PF e Consultório na PJ
Esta é a realidade de 90% dos médicos: manter um vínculo de plantão (CLT ou concurso público) e, ao mesmo tempo, atender pacientes privados ou prestar serviços em clínicas através do seu próprio CNPJ.
Muitos médicos acham que esses valores se somam e geram uma tributação gigantesca. Na verdade, eles funcionam em duas “gavetas” totalmente separadas:
Gaveta da Pessoa Física (Plantões/Hospitais): O hospital retém o Imposto de Renda diretamente na fonte (com base na tabela de até 27,5%) e também desconta o seu INSS.
Gaveta da Pessoa Jurídica (Consultório/Clínica): Todo o faturamento dos seus atendimentos privados entra na conta bancária do seu CNPJ e é tributado de forma unificada (pelo Simples Nacional a partir de 6%). Esse dinheiro pertence à empresa. Para passar para a sua conta pessoal física de forma legal e sem pagar imposto novamente, é necessário a Distribuição de Lucros Isenta, ou se o valor de distribuição estiver acima do limite isento, através de estratégias específicas.
A Grande Estratégia do INSS (Teto Previdenciário): Se você já atinge o teto de contribuição do INSS nos seus plantões como Pessoa Física (em 2026, o teto está na faixa de aproximadamente R$ 8.000), você não precisa pagar INSS novamente sobre o Pró-labore da sua empresa. O escritório deve notificar a contabilidade da sua PJ para cessar esse desconto duplicado, gerando uma economia imediata de centenas de reais todos os meses.
O Livro-Caixa da Pessoa Física: Ele realmente ajuda a deduzir impostos?
O Livro-Caixa (Carnê-Leão) permite que o médico autônomo deduza do seu faturamento bruto algumas despesas para pagar imposto apenas sobre o “lucro” que sobra.
Embora pareça uma boa ideia no papel, na prática da medicina moderna, o Livro-Caixa é uma armadilha fiscal altamente monitorada pela Receita Federal, e raramente traz uma economia expressiva pelos seguintes motivos:
Regras de Dedução Extremamente Rígidas: Você só pode deduzir despesas que sejam estritamente necessárias para a manutenção do consultório (como aluguel do espaço, água, luz, telefone comercial, materiais de consumo clínico e salários de secretárias/auxiliares registrados).
O que NÃO pode deduzir: Você não pode deduzir despesas com seu carro (mesmo que use para ir ao hospital), combustíveis, congressos internacionais (salvo raras exceções muito bem fundamentadas), depreciação de equipamentos médicos caros ou despesas pessoais.
O Perigo da Malha Fina: A Receita Federal utiliza sistemas de Inteligência Artificial que cruzam a DMED (Declaração de Serviços Médicos que você é obrigado a entregar) com as declarações de Imposto de Renda dos seus pacientes. Se você inflar as despesas do Livro-Caixa para tentar pagar menos imposto na PF, o cruzamento de dados acusará divergência imediatamente, levando você direto para a malha fina.
No ambiente simplificado da Pessoa Jurídica (Simples Nacional), nós não precisamos nos preocupar com essa burocracia diária de guardar recibos de água e luz para abater impostos, pois a alíquota de 6% é aplicada diretamente sobre o faturamento bruto, de forma muito mais barata, segura e livre de fiscalizações agressivas.
Resumindo
A atuação como Pessoa Física (autônomo) na área da saúde só se justifica para faturamentos mensais abaixo de R$ 5.000.
Acima desse patamar, a migração para a Pessoa Jurídica (CNPJ) é a única forma de proteger legitimamente o seu patrimônio.
Além disso, para quem divide a rotina entre plantões e consultório, o cruzamento correto das fontes pagadoras permite eliminar cobranças duplicadas de INSS.
Por fim, o Livro-Caixa, embora útil para pequenos faturamentos, tornou-se um mecanismo burocrático, limitado e que atrai fiscalização desnecessária quando comparado à simplicidade e economia de uma PJ.
Por Cristiane Valentim Consultoria Jurídica e Compliance
Como advogada tributarista especializada na área da saúde, acompanho de perto a transição para o novo sistema tributário brasileiro, consolidado pela Emenda Constitucional nº 132/2023 e regulamentado pela Lei Complementar nº 214/2025.
Esta reforma não é apenas uma alteração de nomenclatura de tributos, é uma reestruturação profunda que visa a simplificação e a transparência, substituindo cinco tributos arcaicos (PIS, COFINS, IPI, ICMS e ISS) pelo moderno IVA Dual (IBS e CBS).
Minha missão é garantir que sua estrutura médica não apenas se adapte, mas utilize a inteligência fiscal para transformar obrigações em vantagem competitiva.
O planejamento antecipado é o que diferencia clínicas que prosperam daquelas que enfrentarão insegurança jurídica nos próximos anos.
Entendendo o IVA Dual: CBS e IBS
O novo modelo de tributação sobre o consumo divide-se em duas frentes principais, com regras uniformes para evitar a guerra fiscal:
CBS (Contribuição sobre Bens e Serviços): De competência federal, este tributo substitui integralmente o PIS e a COFINS.
IBS (Imposto sobre Bens e Serviços): De competência subnacional, unifica o ICMS (estadual) e o ISS (municipal). Sua gestão será centralizada por um Comitê Gestor para garantir unicidade normativa.
Imposto Seletivo (IS): Incidirá sobre produtos prejudiciais à saúde (como cigarros e bebidas alcoólicas), com o intuito de desestimular o consumo através de uma carga tributária agravada.
O Impacto Direto na Saúde: Alíquota Reduzida em 60%
A legislação reconhece a essencialidade do setor médico. A Lei Complementar nº 214/2025 garante que os serviços e produtos de saúde usufruam de um regime diferenciado.
Serviços e produtos de saúde terão uma redução de 60% em relação à alíquota padrão (estimada em 28%). Isso resulta em uma carga efetiva significativamente menor para o setor.
Os beneficiários desta redução estratégica são:
Serviços de saúde prestados por clínicas, hospitais e laboratórios.
Medicamentos e produtos de higiene menstrual.
Dispositivos de acessibilidade para pessoas com deficiência, incluindo cadeiras de rodas, aparelhos auditivos, óculos e lentes, próteses e órteses, bengalas e teclados em braile.
Nota: Diferente de outros setores, materiais didáticos não estão incluídos nesta redução para a saúde, pertencendo exclusivamente ao regime de educação.
O Novo Simples Nacional: O Modelo Híbrido para Clínicas
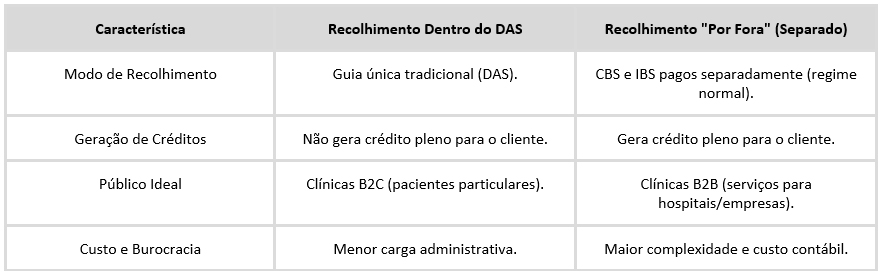
Para as PMEs médicas, o Simples Nacional permanece, mas surge o Simples Híbrido. A clínica deverá decidir estrategicamente como recolher o IBS e a CBS, o que impactará diretamente sua inserção no mercado.
Recomendação Consultiva: Se sua clínica presta serviços para outras empresas (B2B), o recolhimento “por fora” é vital para que seus clientes aproveitem créditos tributários, mantendo sua competitividade frente aos concorrentes que já adotarão esse modelo.
Cronograma de Implementação (2026-2033)
A transição será um processo de convivência entre o velho e o novo sistema. O risco administrativo aumenta durante este período híbrido:
2026: Início do período de teste com alíquotas simbólicas (0,1% IBS e 0,9% CBS). Momento crucial para ajuste de sistemas sem grande impacto financeiro.
2027: A CBS entra em vigor pleno, extinguindo PIS/COFINS. O IPI terá alíquota zero, exceto para produtos que competem com a Zona Franca de Manaus (ponto de atenção na compra de equipamentos médicos importados).
2029-2032: Transição gradual de ICMS/ISS para o IBS, com redução de 10% ao ano na carga antiga e aumento proporcional do novo imposto. 2033: Extinção total do sistema antigo e consolidação plena do IVA Dual.
Obrigações Imediatas: A NBS e o Split Payment
A gestão de uma clínica exige atenção a dois mecanismos técnicos que já batem à porta:
Nomenclatura Brasileira de Serviços (NBS): Não é apenas uma lista, mas um complexo sistema de códigos que substitui a lista do ISS. Aviso Urgente: Algumas prefeituras já estão rejeitando notas fiscais que não apresentam o código NBS correto. A classificação equivocada pode impedir o aproveitamento da redução de 60% da alíquota.
Split Payment: O imposto passará a ser retido no momento do pagamento pelo cliente (via rede bancária ou cartões). Isso exige um planejamento de fluxo de caixa rigoroso, pois a parcela do imposto não passará mais pela conta da clínica, afetando a liquidez imediata.
Ações Práticas para o Gestor:
Revisão Imediata da NBS: Reclassificar todos os serviços prestados conforme os novos códigos.
Upgrade Tecnológico: Garantir que seu ERP esteja pronto para o modelo de split payment e para a apuração híbrida.
Inteligência Fiscal: Realizar simulações de carga tributária para decidir entre o recolhimento dentro ou fora do Simples Nacional até o final de 2025.
Conclusão e Próximos Passos
A Reforma Tributária exige uma mudança de mentalidade: da conformidade passiva para a estratégia fiscal ativa.
O sucesso de uma clínica na próxima década depende da segurança jurídica construída hoje. Antecipar-se às mudanças da NBS e compreender o impacto do split payment no seu caixa não são apenas medidas contábeis, mas decisões de sobrevivência empresarial.
Estamos à disposição para estruturar o planejamento que garantirá a solidez da sua instituição neste novo tempo.
Por Cristiane Valentim Consultoria Jurídica e Compliance
https://contconsultrs.com.br/wp-content/uploads/2026/05/reforma_saude.jpg7961200contatorogerio@gmail.comhttp://contconsultrs.com.br/wp-content/uploads/2026/04/Logo-Cont-Consult.pngcontatorogerio@gmail.com2026-05-22 15:46:132026-05-22 15:47:36Os impactos da reforma tributária na saúde