Sua clínica aplica a equiparação hospitalar?
Por Cristiane Valentim,
Advogada tributária e sócia da ContConsult
Sua clínica aplica a equiparação hospitalar? Se você nunca checou estes três pontos, tem um passivo de cinco anos esperando auditoria.
A equiparação hospitalar reduz a presunção do lucro sobre receita, que faz com que o valor do IRPJ e a CSLL fique mais baixo, quando ela se enquadra. O problema é que ter “serviço hospitalar” no contrato social não enquadra ninguém.
O benefício é autoaplicável, e quem o aplica sem cumprir os requisitos não recebe um “NÃO” da Receita: recebe uma autuação anos depois, com multa e juros. Este texto é para você conferir de que lado está.
Existe uma economia tributária legítima e relevante para clínicas no Lucro Presumido. Ela se chama equiparação hospitalar, está na Lei nº 9.249/1995, e o Superior Tribunal de Justiça já a reconheceu. Não é tese agressiva. É direito.
Mas também existe uma armadilha nela, e ela pega justamente quem acha que já resolveu o assunto.
Primeiro, o tamanho do benefício
No Lucro Presumido, a base de cálculo de IRPJ e CSLL é uma presunção sobre a receita. Para serviços em geral, essa presunção é de 32%. Para serviços hospitalares, ela cai para 8% no IRPJ e 12% na CSLL.
Na prática, sobre o faturamento:
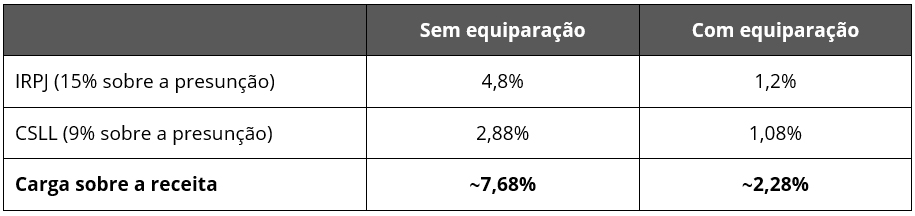
São mais de cinco pontos percentuais do faturamento, e isso antes do adicional de IRPJ, que também encolhe. Para uma clínica que fatura R$ 200 mil por mês, a diferença passa de R$ 10 mil mensais. É dinheiro de verdade, e é por isso que o tema virou moda.
O que virou moda junto foi aplicar o benefício sem checar o enquadramento. É aí que mora o passivo.
O que a Receita realmente exige, e o que ela ignora
A crença comum é: “tenho procedimento na minha atividade, meu contador colocou serviço hospitalar no contrato, logo tenho o benefício“. Errado. O contrato social é necessário, mas não é suficiente. A Receita Federal, nas suas soluções de consulta mais recentes, exige três requisitos cumulativos: falha um, cai o benefício e volta para 32%.
Requisito 1: A natureza do serviço tem que ser hospitalar. Consulta não é.
O STJ definiu que o que importa é a natureza objetiva da atividade, não o local. Mas “natureza hospitalar” significa procedimento, apoio a diagnóstico e terapia, as atribuições listadas na RDC ANVISA nº 50/2002. Consulta médica simples não é serviço hospitalar. Se a sua clínica faz consulta e procedimento, só a receita do procedimento se enquadra. A consulta continua a 32%.
Requisito 2: Sociedade empresária de fato E de direito. Não basta o tipo societário no papel. A Receita exige organização econômica real, estrutura, alocação de fatores de produção, atividade empresarial de verdade. Um profissional que atende sozinho, sem organização empresarial, dificilmente cumpre isso, mesmo com o CNPJ formatado. A Solução de Consulta COSIT nº 60/2025 até reconheceu que a Sociedade Limitada Unipessoal (SLU) pode se enquadrar, mas só se exercer, de fato, atividade econômica organizada. O papel não cria o fato.
Requisito 3: Conformidade com a ANVISA. Licença ou alvará sanitário vigente, compatível com os procedimentos realizados. Sem isso, o benefício não se sustenta em fiscalização. E aqui está o ponto cego mais comum: muita clínica opera com licença vencida, desatualizada ou incompatível com o que efetivamente faz, e nem sabe que isso derruba a equiparação.
“E quem não tem estabelecimento próprio” como, por exemplo, o caso do anestesista?
Este é o cenário que mais gera dúvida, e ele merece uma resposta honesta, sem promessa fácil.
Há profissionais cuja atividade é inegavelmente de natureza hospitalar, mas que não têm endereço próprio onde a exercem. O anestesista é o exemplo clássico: ele atua dentro do centro cirúrgico do hospital ou da clínica contratante, não numa estrutura licenciada em nome dele. O mesmo vale para o cirurgião que opera em hospitais de terceiros e para o intensivista.
A pergunta natural é: se ele não tem alvará próprio, o alvará do hospital onde atua resolve?
A resposta sincera é: serve como prova, mas não como garantia, e é justamente aqui que a tese costuma precisar da via judicial.
Existem duas interpretações em conflito, e você precisa conhecer as duas antes de decidir:
- A interpretação do contribuinte (mais favorável): “atender às normas da ANVISA” significa atuar em conformidade com elas. Quem opera exclusivamente em estrutura de terceiros já regularmente licenciada não descumpre norma nenhuma, logo, o alvará do próprio estabelecimento onde atua comprova a conformidade sanitária do ambiente, e o benefício se aplica.
- A interpretação da Receita (mais restritiva): “atender às normas da ANVISA” significa possuir alvará sanitário. Há decisões afirmando que apresentar o alvará do estabelecimento de terceiros não basta, porque a própria prestadora também deveria ter o seu.
Ou seja: o alvará do hospital é um documento importante da defesa, mas não é uma chave que abre o benefício sozinho no âmbito administrativo. Para o profissional que atua só em estrutura de terceiros, a estruturação segura combina três frentes, contrato ou convênio formal com o hospital, comprovação da conformidade sanitária do ambiente onde ele opera (aí sim o alvará do hospital entra como prova) e demonstração de que a sua PJ é, de fato, uma organização empresarial. E, na prática, quando a Receita resiste, é frequentemente pela via judicial que esse direito se assegura com segurança.
Traduzindo para a decisão: se você é anestesista, cirurgião ou intensivista sem estrutura própria e quer a equiparação, o caminho não é “juntar o alvará do hospital e aplicar 8%“. É estruturar a defesa antes, ciente de que o Fisco pode contestar e de que a via judicial pode ser necessária.
Quando a via judicial entra em cena
Em parte dos casos, especialmente quando o profissional atua só em estrutura de terceiros, quando a Receita já sinalizou interpretação restritiva sobre o perfil, ou quando há receita passada a recuperar, a estruturação puramente administrativa pode não oferecer o grau de segurança que o contribuinte deseja.
Nesses cenários, a via judicial é o caminho para buscar previsibilidade: discutir o enquadramento perante o Judiciário, que adota interpretação objetiva do conceito de serviços hospitalares (Tema 217/STJ), e assim reduzir a exposição a questionamentos futuros.
A decisão entre seguir pela via administrativa ou judicial não é padrão, depende do perfil de cada clínica, do histórico de faturamento e do apetite a risco. É uma análise que envolve, lado a lado, a contabilidade e o jurídico.
O erro que mais gera autuação: não segregar a receita
Suponha que a sua clínica cumpra os três requisitos para os procedimentos. Ótimo. Agora, se ela também faz consulta, exame simples ou vende produto, essas receitas não entram no percentual reduzido.
A regra da Receita é explícita: havendo atividades diversificadas, aplica-se a cada uma o percentual que lhe corresponde. Quem aplica 8% e 12% sobre o faturamento inteiro, incluindo a consulta, está recolhendo a menos sobre a parte que não tem direito. Isso não é economia. É diferença de imposto que a Receita vai cobrar depois, com acréscimos.
Por que “depois” é a palavra perigosa
A equiparação é autoaplicável. A clínica não pede autorização, não protocola pedido, não recebe um carimbo de aprovação da Receita. Ela simplesmente calcula o imposto com o percentual reduzido e recolhe.
Isso tem um efeito que quase ninguém explica ao cliente: o risco fica com você, e fica por cinco anos. A Receita tem esse prazo para revisar. Se ela entender que faltava um requisito, cobra a diferença de todo o período com multa de ofício, que parte de 75% e pode chegar a 150% em caso qualificado, mais juros pela Selic.
Ou seja: o silêncio da Receita hoje não é aprovação. É prazo correndo.
Se você é da odontologia, atenção redobrada agora
Existe um motivo específico para o dentista ler isto com lupa. Em 2026, o STJ afetou o Tema 1427, que vai definir, com efeito para todo o país, se serviços odontológicos se enquadram no conceito de serviços hospitalares. Enquanto não há julgamento, os processos judiciais sobre a matéria estão suspensos em âmbito nacional.
O caso que serve de paradigma, aliás, é do Rio Grande do Sul. A tese que vai valer para o Brasil inteiro está sendo construída aqui do nosso lado.
Isso não impede a clínica odontológica que cumpre os requisitos de aplicar o benefício administrativamente. Mas significa que o cenário está sendo decidido, que a Receita segue interpretando de forma restritiva, e que aplicar sem lastro documental sólido, neste momento, é assumir risco num terreno que ainda vai se definir.
E o anestesiologista?
Caso à parte. O anestesiologista costuma prestar serviço de natureza claramente hospitalar, mas raramente tem estrutura licenciada própria, ele atua na estrutura de terceiros. Isso torna o cumprimento do requisito de ANVISA e da comprovação de organização empresarial mais delicado, e frequentemente empurra o profissional para a via judicial para assegurar o direito com segurança. É um dos perfis em que “aplicar por conta” sem análise é mais arriscado.
O que fazer, na ordem certa
- Levante a natureza real das suas receitas. Quanto é procedimento, quanto é consulta, quanto é outra coisa. Sem essa separação, não há como aplicar o benefício corretamente.
- Confira o seu enquadramento societário de fato, não só o do contrato.
- Verifique sua situação sanitária junto à ANVISA, licença vigente e compatível.
- Se já aplica o benefício, faça uma auditoria retroativa. Descubra se há exposição acumulada antes que a Receita descubra por você.
- Se ainda não aplica e se enquadra, estruture com documentação, porque o direito existe, e deixá-lo na mesa também é prejuízo.
A diferença entre uma economia legítima e uma autuação está inteira na documentação e na segregação. Não é sobre ter coragem de aplicar. É sobre ter lastro para sustentar.
Descubra, com segurança, se a sua clínica se enquadra, e quanto está em jogo
A ContConsult é uma contabilidade consultiva especializada em saúde. No diagnóstico, auditamos o enquadramento da sua clínica na equiparação, natureza das receitas, estrutura societária, conformidade sanitária e segregação. Quando o caso demanda discussão judicial, atuamos em conjunto com o suporte jurídico para avaliar a medida cabível.
Fale conosco no WhatsApp: 51 99806-9282
ContConsult — Contabilidade Consultiva para médicos e clínicas.
A equiparação hospitalar é um benefício de estruturação, não uma economia automática. O enquadramento depende da análise concreta de cada clínica, e a matéria relativa a serviços odontológicos está sub judice no STJ (Tema 1427), sem tese definitiva até o momento. Este conteúdo é informativo e não substitui análise individualizada.