Reduziram 60% da alíquota da saúde

Por Cristiane Valentim,
Advogada tributária e sócia da ContConsult

Reduziram 60% da alíquota da saúde.
Para boa parte das clínicas, isso ainda é um aumento.

Todo mundo no setor está comemorando a alíquota reduzida do IBS e da CBS para serviços de saúde. Quase ninguém fez a subtração. Existe um número específico da sua clínica que separa quem vai pagar menos de quem vai pagar mais. Descubra de que lado você está antes de 2027.


A Reforma Tributária concedeu ao setor de saúde uma redução de 60% na alíquota do IBS e da CBS. É verdade, está na lei, e virou manchete em praticamente todo blog de contabilidade do país.

O problema é que “redução de 60%” é uma comparação com a alíquota geral não com o que a sua clínica paga hoje. E quando você faz a comparação certa, a conta muda.

A subtração que ninguém publicou

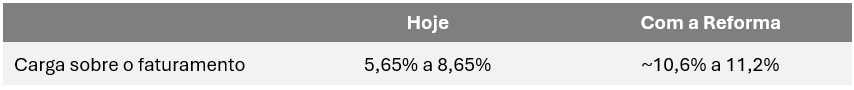
Uma clínica no Lucro Presumido paga hoje, sobre o faturamento:

  • PIS: 0,65%
  • COFINS: 3%
  • ISS: entre 2% e 5% (conforme o município)

Total: entre 5,65% e 8,65%. Tributação cumulativa, o imposto incide e acabou, sem crédito.

Com o novo modelo, a alíquota de referência do IVA Dual (IBS + CBS) gira em torno de 26,5% a 28%. Aplicada a redução de 60% dos serviços de saúde, o débito da sua clínica fica em torno de 10,6% a 11,2%.


Compare os números:

A alíquota “reduzida em 60%” é, na largada, maior que o dobro do que a clínica paga hoje no cenário de ISS baixo.

“Mas e os créditos?”

Essa é a resposta correta, e é onde a conversa fica séria.

O sistema novo é não cumulativo. A clínica se credita do IBS e da CBS que vieram embutidos no que ela comprou, e recolhe só a diferença. Foi assim que a Reforma prometeu neutralidade: você paga sobre o que agrega, não sobre o faturamento bruto.

Para a indústria, isso funciona. Cadeia longa, muitos insumos tributados, crédito abundante. A carga líquida despenca.

Para uma clínica, existe um problema estrutural que a lei não resolveu:

Folha de pagamento não gera crédito de IBS nem de CBS.

A relação de emprego está fora do campo de incidência dos novos tributos. Salário, encargos, FGTS, INSS patronal: nada disso é “aquisição de bem ou serviço” e nada disso vira crédito. Pró-labore de sócio também não.

Agora olhe a estrutura de custo de uma clínica. Médicos, enfermagem, recepção, pró-labore dos sócios. Em boa parte dos consultórios e clínicas de consulta, isso é 60% a 70% do custo total, e é exatamente a parte que não gera um centavo de crédito.

A não cumulatividade que salva a indústria não salva quem vende trabalho humano.

O limiar: o número que define seu lado da conta

Daí sai uma pergunta objetiva, e ela tem resposta matemática.

Para a sua clínica empatar com o que paga hoje, o crédito precisa cobrir a diferença entre o débito novo (~11,2%) e a carga atual. Ou seja:

Cenário 1 – Clínica em município com ISS de 5%

Carga hoje: 8,65%.

Diferença a cobrir: 2,55% do faturamento em crédito.

Se os insumos creditáveis são tributados à alíquota cheia (~26,5%), isso exige insumos creditáveis equivalentes a cerca de 10% do faturamento.

Cenário 2 – Clínica em município com ISS de 2%

Carga hoje: 5,65%.

Diferença a cobrir: 5,55% do faturamento em crédito.

Isso exige insumos creditáveis equivalentes a cerca de 21% do faturamento.

Traduzindo sem rodeio

  • Acima do limiar, sua clínica paga menos. Clínicas de imagem, laboratórios, centros cirúrgicos, clínicas com equipamento pesado, manutenção, contrastes, descartáveis, órteses, alto custo de estrutura física, essas têm insumo tributado de sobra e podem sair ganhando de forma relevante.
  • Abaixo do limiar, sua clínica paga mais. O consultório de consultas, o médico com uma secretária e uma sala alugada, a clínica cuja maior despesa é gente: essa não tem como gerar 20% do faturamento em crédito. Ela vai bater no débito de 11,2% quase cheio.

Quanto mais o seu negócio depende de pessoas e menos de coisas, pior a Reforma é para você. Essa é a frase que não está em nenhum material comemorativo sobre a redução de 60%.

Três detalhes que mudam o cálculo e que quase ninguém considera

1. Comprar de outra clínica gera menos crédito.
O crédito que você toma é o imposto que o fornecedor destacou. Se você terceiriza laudos com outra empresa de saúde, ela também tem alíquota reduzida, então o crédito que ela te passa é reduzido na mesma proporção. Insumo tributado a 26,5% gera crédito bem maior que serviço de saúde tributado a 11,2%.

2. Comprar de fornecedor no Simples Nacional gera menos crédito ainda.
Fornecedor no regime unificado do Simples transfere crédito limitado. Sua cadeia de fornecedores virou variável tributária.

3. Nem toda despesa entra.
A LC 214/2025 tem uma lista de bens e serviços que não geram crédito, especialmente os de uso e consumo pessoal do sócio. Carro do sócio, imóvel residencial, despesas pessoais lançadas na PJ: fora. Quem sempre tratou a clínica como extensão do bolso vai descobrir isso da pior forma.

E antes que perguntem: não, não dá para contar com o crédito sobre folha

Existe um Projeto de Lei Complementar em tramitação no Senado (PLP 63/2025) propondo crédito presumido de CBS para o setor de serviços, justamente por causa dessa assimetria. É projeto. Não é lei. Planejar 2027 contando com uma norma que ainda não existe não é planejamento tributário, é torcida.

O que fazer agora

O limiar não é um número genérico do setor. É um número da sua clínica, e ele depende de:

  • Qual a alíquota de ISS do seu município hoje (o ponto de partida muda tudo)
  • Qual a proporção real do seu custo que é folha e pró-labore
  • Quanto do que você compra é efetivamente tributado e creditável
  • Qual o regime tributário dos seus fornecedores
  • Se a sua clínica é elegível à equiparação hospitalar que atua sobre IRPJ e CSLL e, à medida que o peso do ISS diminui, passa a representar uma fatia proporcionalmente maior da sua economia total
  • Se o seu contrato com operadoras tem cláusula de repasse de carga tributária (quase nenhum tem)

Cada uma dessas variáveis empurra o resultado para um lado. Sem simular com os seus números, qualquer afirmação sobre “a Reforma vai te ajudar” ou “a Reforma vai te quebrar” é chute.

E o tempo de descobrir isso é agora, não em 2027

Decisão de regime, reestruturação societária, renegociação de contrato e revisão de precificação levam meses. Quem chegar em 2027 com a conta ainda por fazer vai tomar a decisão sem escolha.

Faça a conta da sua clínica antes que ela seja feita por você

A ContConsult é uma contabilidade consultiva especializada exclusivamente em saúde. Nosso diagnóstico tributário calcula o limiar da sua clínica com os seus números reais: quanto crédito sua estrutura de custos efetivamente gera, de que lado da conta você está e o que muda o resultado.

***As alíquotas de referência do IBS e da CBS ainda dependem de fixação definitiva e podem variar. Os cálculos deste artigo usam premissas simplificadas e finalidade informativa, não substituindo análise individualizada.


cnpj tecnico para médicos

A Reforma Tributária trouxe uma nova obrigação para profissionais autônomos. Mas será que ela realmente exige a abertura de uma empresa?

Desde que a Reforma Tributária foi aprovada, uma dúvida passou a preocupar milhares de profissionais que atuam como pessoa física: afinal, será preciso abrir um CNPJ para continuar trabalhando?

Médicos, dentistas, psicólogos, advogados, engenheiros, arquitetos, contadores, consultores, produtores rurais e diversos outros profissionais passaram a ouvir falar no chamado CNPJ técnico, um termo que rapidamente ganhou espaço nas discussões sobre as novas regras tributárias.

A preocupação é compreensível. Muitos acreditaram que o recibo deixaria de existir, que a emissão de nota fiscal passaria a ser obrigatória para todos ou até que seria necessário abrir uma empresa para continuar exercendo a profissão.

Na prática, o chamado CNPJ técnico não representa a criação de uma empresa nem transforma a pessoa física em pessoa jurídica. Trata-se de um cadastro criado para identificar determinados profissionais no novo sistema tributário da CBS e do IBS, os tributos que substituirão parte dos impostos atuais sobre o consumo.

Além disso, a obrigatoriedade da inscrição foi adiada. A Receita Federal e o Comitê Gestor do IBS prorrogaram sua implementação para 1º de janeiro de 2027, oferecendo mais tempo para adaptação e regulamentação dos sistemas que serão utilizados pelos contribuintes.

Isso significa que ainda não existe motivo para tomar decisões precipitadas, como abrir uma empresa apenas por receio das novas regras.

O momento é de informação, planejamento e análise.

Afinal, o que é o CNPJ técnico?

Apesar do nome, o CNPJ técnico não é um novo tipo de empresa.

Esse é apenas o termo utilizado pelo mercado para se referir à inscrição de uma pessoa física no Cadastro Nacional da Pessoa Jurídica com uma finalidade exclusivamente fiscal. Seu objetivo é permitir a identificação de determinados profissionais no ambiente da CBS e do IBS, possibilitando a emissão de documentos fiscais eletrônicos quando exigida pela legislação.

Em outras palavras, trata-se de um cadastro administrativo. Ele não altera a natureza jurídica do profissional nem cria, por si só, uma empresa.

Para entender melhor, vale separar três situações completamente diferentes.

CPF

É a identificação da pessoa natural perante a Receita Federal e continua sendo o cadastro utilizado pela população em geral.

CNPJ técnico

É uma inscrição destinada apenas a determinadas pessoas físicas que, em razão da atividade econômica exercida, precisem ser identificadas no novo ambiente tributário para emissão de documentos fiscais e cumprimento de obrigações relacionadas à CBS e ao IBS.

Empresa constituída

É uma pessoa jurídica formalmente criada, com personalidade própria, regime tributário específico, obrigações contábeis e fiscais, patrimônio separado e estrutura empresarial.

Ter um CNPJ técnico não significa abrir uma empresa, optar pelo Simples Nacional ou deixar de atuar como pessoa física. Trata-se apenas de uma identificação cadastral criada para atender às exigências do novo modelo tributário.

Quando o CNPJ técnico passa a ser obrigatório?

Inicialmente, a previsão era que essa exigência começasse em julho de 2026.

No entanto, a Receita Federal e o Comitê Gestor do IBS decidiram adiar sua implementação para 1º de janeiro de 2027.

A prorrogação tem um motivo simples: permitir que profissionais, empresas, municípios e desenvolvedores de sistemas tenham tempo suficiente para adaptar seus processos ao novo modelo de emissão de documentos fiscais eletrônicos.

Até essa data, permanecem válidos os mecanismos atuais de identificação das pessoas físicas.

Durante esse período, o Governo Federal deverá disponibilizar sistemas, manuais, ambientes de testes e orientações operacionais que permitirão uma transição mais segura para o novo modelo.

Quem realmente poderá ser obrigado ao CNPJ técnico?

Este é, talvez, o ponto que mais gera dúvidas.

Ao contrário do que muitas pessoas imaginam, a futura obrigação não alcança todos os brasileiros que possuem CPF.

Ela tende a atingir apenas pessoas físicas que exercem atividade econômica de forma habitual, profissional ou em volume suficiente para serem consideradas contribuintes da CBS e do IBS.

Em outras palavras, o foco não está em quem realiza uma venda eventual ou presta um serviço de maneira esporádica.

A atenção está voltada para profissionais que atuam regularmente no mercado, recebendo remuneração pela prestação de serviços ou fornecimento de bens.

Entre os profissionais que poderão ser impactados, conforme o enquadramento previsto na legislação, estão:

  • médicos
  • dentistas
  • psicólogos
  • fisioterapeutas
  • terapeutas ocupacionais
  • advogados
  • contadores
  • engenheiros
  • arquitetos
  • consultores
  • representantes comerciais
  • prestadores de serviços recorrentes
  • transportadores autônomos
  • e outros profissionais que desenvolvam atividade econômica de forma habitual.

O fator determinante não será a profissão em si, mas a forma como a atividade é exercida.

Quem atua profissionalmente como pessoa física deverá acompanhar atentamente a regulamentação para verificar se estará sujeito às novas exigências fiscais a partir de 2027.

Médicos, dentistas e outros profissionais precisarão ter um CNPJ técnico?

Essa é uma das perguntas mais frequentes desde que o tema começou a ganhar repercussão. E a resposta é: depende da forma como o profissional exerce sua atividade.

Não é correto afirmar que todos os médicos, dentistas, psicólogos, advogados ou engenheiros serão automaticamente obrigados a obter um CNPJ técnico.

O critério não é a profissão. O que será analisado é o enquadramento tributário da atividade exercida.

Quem já atua por meio de uma empresa regularmente constituída, com CNPJ próprio e emissão de nota fiscal, tende apenas a adaptar sua operação às novas regras da Reforma Tributária. Nesses casos, em princípio, não há motivo para criar um CNPJ técnico vinculado à pessoa física.

A situação muda para quem exerce a profissão diretamente como pessoa física.

Profissionais que atendem de forma habitual, recebem pelos seus serviços utilizando recibos, RPA, notas de autônomo ou outros documentos simplificados poderão precisar se adequar ao novo modelo caso sejam considerados contribuintes da CBS e do IBS.

Em outras palavras, o impacto está muito mais relacionado à forma de atuação do que à profissão exercida.

Por isso, dois médicos que desempenham a mesma atividade podem ter obrigações completamente diferentes, dependendo da estrutura escolhida para prestar seus serviços.

Antes de qualquer decisão, o mais importante é entender como sua atividade será enquadrada pelas novas regras.

O recibo vai deixar de existir?

Provavelmente essa seja a maior preocupação entre os profissionais que atuam como pessoa física.

A resposta curta é: não.

Mas existe uma ressalva importante.

O recibo não será extinto pela Reforma Tributária. Ele continuará existindo e poderá ser utilizado em diversas situações nas quais não haja exigência de emissão de documento fiscal eletrônico.

O que muda é que, para os profissionais obrigados a emitir documentos fiscais no novo sistema da CBS e do IBS, o recibo simples poderá deixar de ser suficiente para comprovar fiscalmente determinadas operações.

Na prática, isso significa que o recibo poderá continuar sendo utilizado como comprovante de pagamento ou controle entre as partes. Entretanto, quando a legislação exigir a emissão de um documento fiscal eletrônico, ele não substituirá essa obrigação.

Portanto, dizer que “o recibo vai acabar” é uma interpretação equivocada.

O mais correto é afirmar que ele poderá deixar de atender às exigências fiscais em determinadas operações realizadas por profissionais enquadrados nas novas regras.

Será obrigatório emitir nota fiscal?

Em muitos casos, sim.

Os profissionais enquadrados como contribuintes da CBS e do IBS deverão acompanhar as regras de emissão dos novos documentos fiscais eletrônicos previstos pela Reforma Tributária.

Para quem presta serviços, a tendência é que a Nota Fiscal de Serviços eletrônica (NFS-e) se torne o principal documento utilizado para formalizar as operações.

Essas notas deverão seguir um padrão nacional e contemplar as informações exigidas pelo novo sistema tributário, incluindo os dados relacionados à CBS e ao IBS.

Isso representa uma mudança importante em relação ao cenário atual, no qual muitos municípios possuem modelos próprios de notas fiscais para profissionais autônomos.

Com a padronização nacional, a emissão dos documentos deverá se tornar mais integrada e digital.

Vale destacar que diversos procedimentos operacionais ainda dependem de regulamentação complementar. A Receita Federal e o Comitê Gestor do IBS deverão publicar novos manuais técnicos, cronogramas e orientações antes da entrada em vigor da obrigação.

O CNPJ técnico transforma a pessoa física em empresa?

Definitivamente, não.

Embora utilize o mesmo cadastro empregado pelas empresas, essa inscrição não altera a natureza jurídica do profissional.

Quem obtiver um CNPJ técnico continuará sendo pessoa física.

Isso significa que a inscrição, por si só, não cria uma empresa, não constitui uma sociedade, não enquadra o profissional no Simples Nacional e não modifica automaticamente a forma de declaração do Imposto de Renda.

Sua finalidade é exclusivamente fiscal.

Ela servirá para identificar determinados contribuintes no novo ambiente da Reforma Tributária, permitindo a emissão de documentos fiscais eletrônicos e a correta apuração dos tributos incidentes sobre determinadas operações.

É importante compreender essa diferença para evitar decisões precipitadas.

Por isso, antes de decidir abrir uma empresa apenas por causa da Reforma Tributária, o ideal é realizar uma análise individual da atividade exercida e verificar qual estrutura realmente faz sentido para sua realidade.

Abrir uma empresa ou utilizar apenas o CNPJ técnico? 

Quando o assunto é Reforma Tributária, uma das decisões mais importantes não é se o CNPJ técnico será obrigatório.

A verdadeira pergunta é: qual é a estrutura mais vantajosa para exercer sua atividade?

Muitos profissionais já começaram a considerar a abertura de uma empresa por acreditarem que essa será a única forma de se adequar às novas regras.

Mas essa decisão não deve ser tomada por medo ou especulação.

Em alguns casos, abrir uma empresa pode representar economia tributária, maior organização financeira, proteção patrimonial e melhores oportunidades de crescimento.

Em outros, manter a atuação como pessoa física e cumprir apenas as novas exigências fiscais poderá ser suficiente.

Não existe uma resposta única para todos. Cada profissional possui uma realidade diferente, e é justamente isso que deve orientar a decisão.

O que deve ser analisado antes de decidir?

Antes de escolher entre permanecer como pessoa física, utilizar o CNPJ técnico ou abrir uma empresa, é fundamental avaliar diversos aspectos da atividade.

Entre os principais pontos estão:

  • faturamento mensal e anual;
  • perfil dos clientes, pessoas físicas, empresas ou ambos;
  • volume de despesas dedutíveis;
  • necessidade de contratar funcionários ou prestadores de serviço;
  • riscos da atividade profissional;
  • exigências do conselho de classe;
  • necessidade de alvarás ou licenças;
  • obrigação de emitir nota fiscal;
  • possibilidade de redução da carga tributária;
  • objetivos de crescimento do negócio.

São esses fatores, e não apenas a Reforma Tributária, que indicarão qual estrutura oferece maior eficiência tributária e operacional.

Tomar essa decisão sem uma análise técnica pode significar pagar mais impostos do que o necessário ou assumir obrigações que poderiam ser evitadas.

O CNPJ técnico terá novas obrigações?

Embora diversos procedimentos ainda dependam de regulamentação, já é possível antecipar uma mudança importante.

Quem estiver obrigado ao novo modelo precisará manter uma organização fiscal muito maior do que a exigida atualmente.

A tendência é que o controle das operações passe a ser mais integrado aos sistemas da Receita Federal, permitindo maior rastreabilidade das informações fiscais.

Entre as obrigações que poderão fazer parte da rotina desses profissionais estão:

  • emissão correta dos documentos fiscais eletrônicos
  • controle das receitas obtidas
  • armazenamento dos documentos emitidos
  • apuração dos tributos quando aplicável
  • acompanhamento das obrigações eletrônicas que vierem a ser regulamentadas
  • conferência das informações transmitidas ao Fisco
  • organização dos dados utilizados na Declaração de Imposto de Renda.

Ainda não existe uma regulamentação definitiva estabelecendo todas essas obrigações.

No entanto, o cenário indica que o profissional autônomo precisará dedicar mais atenção à gestão fiscal do seu negócio.

Será obrigatório contratar um contador?

Até o momento, a legislação não determina que toda pessoa física com CNPJ técnico deva contratar um contador.

Mesmo assim, essa tende a ser uma decisão bastante recomendável.

Isso porque a principal dificuldade não será apenas emitir documentos fiscais.

O verdadeiro desafio será compreender qual enquadramento faz mais sentido para cada realidade e acompanhar as constantes mudanças na regulamentação.

Uma assessoria contábil pode auxiliar na análise tributária, na definição da estrutura mais vantajosa, na emissão correta dos documentos fiscais e no cumprimento das novas obrigações.

Mais do que cumprir exigências legais, trata-se de evitar erros que podem gerar custos desnecessários ou problemas com o Fisco.

Empresas que contratam profissionais autônomos também precisam se preparar

As mudanças não afetam apenas quem presta serviços.

Empresas que contratam médicos, consultores, engenheiros, transportadores, representantes comerciais e outros profissionais que atuam como pessoa física também precisarão revisar seus processos.

Com a entrada em vigor das novas regras, a documentação fiscal ganhará ainda mais importância.

Será necessário verificar se os prestadores estão emitindo os documentos corretos, atualizar contratos quando necessário e adequar os procedimentos internos para garantir conformidade com a nova legislação.

Uma preparação antecipada reduz riscos e evita impactos operacionais quando a Reforma Tributária entrar em vigor.

O que fazer agora?

O melhor caminho é aproveitar o período de transição para entender como a nova legislação poderá afetar sua atividade.

Algumas perguntas ajudam a iniciar essa análise:

  • Você atua como pessoa física ou já possui uma empresa?
  • Seu atendimento é recorrente ou eventual?
  • Atualmente você utiliza recibos, RPA, NFS-e ou outro documento?
  • Seus clientes exigem nota fiscal?
  • Seu faturamento justifica uma estrutura empresarial?
  • Existe oportunidade de reduzir a carga tributária?
  • O CNPJ técnico será suficiente ou abrir uma empresa será mais vantajoso?

Responder a essas questões permite tomar decisões com segurança, planejamento e visão de longo prazo.

A Reforma Tributária representa uma mudança significativa na forma como profissionais e empresas serão identificados e tributados.

Quem começar a se preparar desde agora terá mais tranquilidade para realizar a transição, evitar custos desnecessários e aproveitar as oportunidades que um bom planejamento tributário pode proporcionar.

Simples Nacional

Em 2027 ela pode ficar “mais cara” para operadoras e hospitais

A Reforma Tributária criou uma assimetria silenciosa: clínicas no Lucro Presumido passam a gerar mais crédito para quem as contrata do que clínicas no Simples Nacional. Para quem fatura B2B, isso pode significar perder renovação de contrato por um motivo que não aparece na tabela de preços. Existe solução, e o prazo para ela é setembro de 2026.

Imagine duas clínicas de imagem com o mesmo serviço, a mesma qualidade e o mesmo preço de tabela. Uma está no Simples Nacional. A outra, no Lucro Presumido. Em 2027, quando uma operadora ou um hospital for renovar o contrato de prestação de serviços, uma dessas clínicas vai entregar mais crédito tributário ao contratante do que a outra, e isso muda o custo final para quem contrata, mesmo com o preço idêntico.

A clínica que entrega menos crédito fica, na prática, mais cara para o cliente pessoa jurídica. Não porque cobra mais, mas porque deixa menos imposto para abater. Esse é o efeito menos comentado da Reforma Tributária sobre o setor de saúde, e ele bate exatamente nas clínicas que faturam para outras empresas.

O que mudou: O jogo agora é de crédito

O sistema antigo (PIS, COFINS, ISS) era, em boa parte, cumulativo: o imposto incidia em cada etapa sem que o contratante pudesse abater o que já havia sido pago atrás na cadeia. O novo modelo IBS e CBS, o chamado IVA Dual é não cumulativo. Cada empresa se credita do imposto que veio embutido no que ela comprou ou contratou, e só recolhe sobre o valor que agregou.

Numa cadeia não cumulativa, a pergunta do contratante deixa de ser apenas “quanto você cobra?” e passa a incluir “quanto de crédito você me transfere?”. Para uma operadora ou um hospital que toma serviços de uma clínica, o crédito gerado nessa contratação reduz o próprio imposto a pagar. Quanto maior o crédito que o fornecedor transfere, mais barato ele fica de fato.

O ponto cego: Onde o Simples Nacional entra

O Simples Nacional foi mantido pela Reforma. Ele não acaba. Mas a forma como ele se relaciona com o crédito de IBS e CBS muda.

No formato tradicional do Simples, tudo recolhido dentro da guia única (DAS), o crédito que a empresa transfere ao cliente fica limitado a um percentual, o que consta na apuração do Simples. Esse percentual tende a ser inferior ao crédito que uma clínica no Lucro Presumido ou Lucro Real gera no regime regular não cumulativo.

Tradução prática: mantendo o Simples na forma tradicional, sua clínica continua simples de administrar, mas transfere menos crédito para o contratante pessoa jurídica. Para um cliente B2B que se credita, isso pesa na hora de comparar fornecedores.

Delimitação: Isso só vale para quem fatura B2B

Antes de qualquer alarme, a verdade que separa o problema real do problema imaginário:

CLÍNICA B2C — NÃO TE ALCANÇA
Se a sua clínica atende majoritariamente paciente pessoa física, esse efeito praticamente não te alcança. O paciente não se credita de imposto, então não faz diferença para ele quanto crédito você gera. Você não vai “perder contrato” por isso, porque seu cliente não é uma empresa que abate imposto.

CLÍNICA B2B — MORDE DE VERDADE
O efeito morde quando uma fatia relevante do seu faturamento é B2B, contratos com operadoras, hospitais, laboratórios ou outras clínicas no regime regular. Quanto maior o peso desses contratos na receita, maior a chance de o crédito virar fator de decisão na renovação.

Regra prática para começar a pensar: se as suas vendas para pessoa jurídica que se credita representam menos de 30% do faturamento, o tema é secundário. Se passam disso, ele entra no centro da sua estratégia para 2027.

A saída: A solução não é abandonar o Simples

Aqui está o ponto de atenção: a resposta não é necessariamente sair do Simples Nacional e migrar para o Lucro Presumido.

A TERCEIRA VIA: SIMPLES HÍBRIDO
A própria Reforma criou uma terceira via, o chamado Simples Híbrido. Nele, a clínica permanece no Simples para IRPJ, CSLL, contribuição previdenciária e os demais tributos dentro do DAS, mas passa a apurar e recolher IBS e CBS “por fora”, pelo regime regular não cumulativo. Isso permite transferir crédito integral ao contratante, o mesmo crédito que uma clínica no Lucro Presumido geraria.

O preço dessa escolha é complexidade: apuração separada, ajuste na emissão de notas e acompanhamento técnico mais próximo. Por isso não é uma decisão automática nem universal. Para uma clínica B2C, manter o regime unificado costuma ser o melhor. Para uma clínica fortemente B2B, o híbrido pode preservar a competitividade. A diferença entre acertar e errar essa escolha pode valer um contrato inteiro.

O calendário: O prazo que quase ninguém está olhando

ALERTA DE PRAZO · REFORMA TRIBUTÁRIA
A opção pelo formato que vai valer no primeiro semestre de 2027 precisa ser comunicada em setembro de 2026. A partir daí, a escolha segue um calendário semestral.

Em outras palavras: a janela para decidir como a sua clínica vai tratar IBS e CBS em 2027 abre agora e fecha em poucos meses. Quem chegar a setembro sem ter feito a conta vai tomar a decisão no escuro, ou deixar o sistema decidir por omissão.

Próximo passo: O que fazer antes de setembro

A decisão entre regime unificado e Simples Híbrido, ou entre Simples e Lucro Presumido, não se resolve no “achismo”. Ela depende de números reais da sua operação:

  1. Qual a proporção do seu faturamento que vem de clientes B2B que se creditam (operadoras, hospitais, outras clínicas no regime regular).
  2. Qual o regime tributário desses clientes um cliente que também está no Simples muda completamente a conta.
  3. Quanto crédito a sua estrutura de custos gera aluguel, equipamentos, insumos, terceiros.
  4. Se a sua clínica é elegível à equiparação hospitalar e como isso interage com a escolha de regime.

Cada uma dessas variáveis empurra a decisão para um lado.

Sem simular com os seus números, qualquer resposta é palpite, e palpite, nessa conta, custa contrato.


Descubra qual é a escolha certa para sua clínica

Na ContConsult, contabilidade consultiva especializada no setor de saúde, fazemos o diagnóstico tributário da sua clínica com os dados reais da operação: quanto crédito você transfere hoje, quanto perderia ou ganharia em cada formato, e qual decisão protege seus contratos B2B em 2027.

Fale com a gente pelo WhatsApp 51 99806-9282 e agende seu diagnóstico antes que a janela de setembro feche.

A contabilidade mudou. Agora é ContConsult.

ContConsult — Contabilidade Consultiva para médicos e clínicas.

O médico moderno: carreira, gestão e os desafios além da profissão

A medicina sempre foi vista como uma profissão construída pela vocação. O desejo de cuidar, salvar vidas e transformar histórias continua sendo a essência da carreira médica. Porém, nos últimos anos, o mercado mudou e com ele surgiram novos desafios que vão muito além do conhecimento técnico.

Hoje, ser médico também significa saber administrar a própria carreira.

A faculdade prepara o profissional para diagnosticar doenças, realizar procedimentos e tomar decisões clínicas importantes. Mas existe uma realidade que muitos médicos descobrem apenas após começarem a atuar: ninguém ensina como estruturar uma carreira financeiramente saudável e sustentável.

E é exatamente nesse ponto que muitos profissionais enfrentam dificuldades.

A medicina mudou e o mercado também

Antigamente, bastava concluir a graduação para encontrar estabilidade financeira rapidamente. Atualmente, o cenário é diferente. O aumento no número de profissionais, a competitividade do mercado, as exigências tributárias e a necessidade de posicionamento profissional fizeram com que a carreira médica exigisse também visão estratégica.

O médico moderno precisa entender não apenas de saúde, mas também de:

  • organização financeira;
  • planejamento tributário;
  • contratos e prestação de serviços;
  • gestão da pessoa jurídica;
  • construção de patrimônio;
  • posicionamento profissional;
  • e crescimento sustentável da carreira.

A medicina deixou de ser apenas uma profissão técnica. Em muitos casos, ela passou a funcionar como uma verdadeira operação empresarial.

O desafio que começa após a formação

Grande parte dos médicos inicia a carreira sem orientação sobre aspectos fundamentais da vida profissional.

É comum encontrar profissionais que:

  • misturam finanças pessoais com as da empresa;
  • pagam impostos acima do necessário;
  • abrem empresas sem planejamento;
  • não entendem sobre distribuição de lucros;
  • aceitam contratos sem análise adequada;
  • trabalham em excesso sem organização financeira;
  • ou possuem alto faturamento, mas pouca construção patrimonial.

O problema é que o crescimento da renda nem sempre significa crescimento financeiro.

Sem estrutura e planejamento, muitos médicos acabam presos a uma rotina intensa, com alta carga de trabalho e pouca previsibilidade financeira.

O papel da contabilidade na carreira médica

Durante muito tempo, a contabilidade foi vista apenas como uma obrigação burocrática. Mas para o médico que deseja crescer de forma organizada, ela se torna uma ferramenta estratégica.

Uma contabilidade especializada pode auxiliar em decisões importantes como:

  • escolha do melhor regime tributário;
  • redução legal da carga tributária;
  • abertura e estruturação da PJ médica;
  • organização financeira;
  • análise de faturamento;
  • planejamento de distribuição de lucros;
  • proteção patrimonial;
  • e planejamento de crescimento profissional.

Mais do que “emitir guias”, a contabilidade passa a fazer parte da construção da carreira.

O médico do futuro será também um gestor

Isso não significa deixar de lado a vocação ou transformar a medicina apenas em números. Pelo contrário.

Quando existe organização financeira e estratégica, o médico conquista:

  • mais segurança;
  • mais previsibilidade;
  • mais tranquilidade para exercer a profissão;
  • e maior capacidade de tomar decisões pensando no longo prazo.

A carreira médica exige preparo técnico. Mas o mercado atual também exige inteligência financeira e visão de gestão.

O profissional que entende isso cedo consegue construir não apenas uma boa renda, mas uma carreira sólida e sustentável.

Conclusão

A medicina continua sendo uma das profissões mais nobres que existem. Porém, a realidade atual mostra que apenas o conhecimento técnico já não é suficiente para garantir estabilidade e crescimento.

O médico que deseja prosperar no mercado moderno precisa olhar para sua carreira de forma estratégica entendendo que organização financeira, planejamento tributário e gestão profissional também fazem parte do sucesso.

Porque no fim, cuidar da própria carreira é também uma forma de continuar cuidando de pessoas com excelência.

Equiparação Hospitalar

A equiparação hospitalar é um dos temas mais importantes — e menos compreendidos — quando falamos em tributação para clínicas médicas. Com a chegada da Reforma Tributária, muitas clínicas estão se perguntando:

“Ainda valerá a pena buscar a equiparação hospitalar?”

“O benefício pode acabar?”

“Minha clínica será impactada?”

A resposta é: sim, o cenário pode mudar bastante — e entender isso agora pode representar uma grande diferença no caixa da sua empresa.

Afinal, o que é equiparação hospitalar?

A equiparação hospitalar é um entendimento jurídico e tributário que permite que determinadas clínicas médicas sejam tributadas como hospitais, mesmo sem serem um hospital tradicional.

Na prática, isso pode gerar uma redução significativa na carga tributária, principalmente para empresas no Lucro Presumido. Hoje, clínicas que conseguem essa equiparação podem utilizar:

  • Base reduzida de IRPJ e CSL
  • Tributação mais favorável
  • Economia tributária totalmente legal

Exemplo prático

Uma clínica no Lucro Presumido sem equiparação hospitalar pode ter tributação calculada sobre 32% da receita para IRPJ e CSLL. Já uma clínica com equiparação hospitalar pode reduzir essa base para 8% no IRPJ e 12% na CSLL.

Exemplo simplificado:

Clínica com faturamento de R$ 100.000/mês:

Sem equiparação hospitalar
• Base tributável maior
• Impostos aproximados: R$ 15.000 a R$ 16.000

Com equiparação hospitalar
• Redução relevante na carga
• Impostos aproximados: R$ 8.000 a R$ 10.000

Economia potencial: até R$ 6.000 por mês

Quem pode ter equiparação hospitalar?

Nem toda clínica consegue esse benefício. A Receita Federal e a jurisprudência exigem alguns critérios, como:

  • Estrutura adequada
  • Serviços de natureza hospitalar
  • Equipe técnica compatível
  • Atividades específicas ligadas à assistência à saúde

Especialidades com procedimentos mais complexos normalmente possuem maiores chances de enquadramento.

E o que muda com a Reforma Tributária?

A equiparação hospitalar continua sendo um tema extremamente relevante mesmo com a Reforma Tributária. Isso porque o benefício está ligado principalmente ao IRPJ e à CSLL — tributos sobre lucro — enquanto a reforma tem foco maior na tributação sobre consumo e serviços, com a criação do IBS e CBS.

Na prática, isso significa que:

  • A equiparação hospitalar não deixa automaticamente de existir
  • Clínicas que possuem o benefício podem continuar tendo vantagens tributárias
  • O planejamento tributário continuará sendo essencial

Porém, o novo cenário exige ainda mais atenção, porque haverá mudanças na composição da carga tributária total da clínica. Além da análise do IRPJ e CSLL, será necessário avaliar:

  • Impacto do IBS e CBS sobre os serviços médicos
  • Possíveis créditos tributários
  • Estrutura de custos da clínica
  • Melhor regime tributário no novo modelo

Ou seja: a equiparação hospitalar continua importante, mas precisará ser analisada dentro de um contexto tributário muito mais estratégico.

O maior erro é esperar

Muitas clínicas só procuram orientação quando o impacto já aconteceu. Com a Reforma Tributária, isso pode custar caro. O momento ideal para revisar:

  • Regime tributário
  • Estrutura da clínica
  • Possibilidade de equiparação hospitalar
  • Planejamento tributário futuro é agora.

Sua clínica está preparada?

A Reforma Tributária não significa necessariamente pagar mais impostos — mas significa que clínicas que se anteciparem terão mais oportunidades de economia e organização tributária.

Sua clínica possui potencial para equiparação hospitalar? Você sabe como a reforma pode impactar sua operação?

Uma análise tributária especializada pode identificar oportunidades, corrigir riscos e preparar sua clínica para o novo cenário.

Contabilidade para Médicos e Clínicas

Se você é médico ou gestor de clínica, provavelmente já se perguntou: “Estou pagando impostos corretamente ou estou deixando dinheiro na mesa?” Essa é uma dúvida muito mais comum do que parece e pode estar custando caro para o crescimento do seu negócio.

A rotina na área da saúde é intensa. Atender pacientes, gerir equipe, acompanhar resultados… tudo isso acaba deixando pouco espaço para analisar com profundidade a parte financeira e tributária. É exatamente aí que entra a importância de uma contabilidade consultiva especializada na área médica.

O erro mais comum entre médicos e clínicas

Muitos profissionais da saúde ainda utilizam modelos tributários inadequados, seja por falta de orientação ou por manterem estruturas antigas. Isso pode resultar em:

  • Pagamento excessivo de impostos
  • Riscos fiscais desnecessários
  • Falta de planejamento financeiro
  • Dificuldade para expandir a clínica

Contabilidade não é só obrigação é estratégia

Uma assessoria contábil voltada para médicos vai muito além de calcular impostos. Ela atua como uma verdadeira parceira estratégica, ajudando você a:

  • Escolher o regime tributário mais vantajoso
  • Organizar pró-labore e distribuição de lucros
  • Reduzir legalmente a carga tributária
  • Planejar crescimento e investimentos
  • Evitar problemas com o fisco

Você sabe qual é o melhor regime para sua clínica?

Simples Nacional, Lucro Presumido ou Lucro Real cada modelo tem impactos diferentes no seu faturamento. A escolha errada pode significar uma perda significativa ao longo do ano.

Hora de transformar sua contabilidade em aliada

Se você ainda vê a contabilidade apenas como uma obrigação, está na hora de mudar essa visão. Com uma abordagem consultiva, você ganha clareza, segurança e principalmente mais lucro.

Quer descobrir se sua clínica está no regime ideal ou se pode pagar menos impostos?

Entre em contato e agende uma análise personalizada. Sua saúde financeira também precisa de atenção especializada.

Clique aqui para entrar em contato.