Pessoa Física (PF) vs. Pessoa Jurídica (PJ)
O “Ponto de Virada”: Quando vale a pena abrir um CNPJ?
Não existe uma barreira na lei que impeça você de trabalhar a vida toda como Pessoa Física (emitindo recibos). O que existe é uma barreira matemática de sobrevivência financeira.
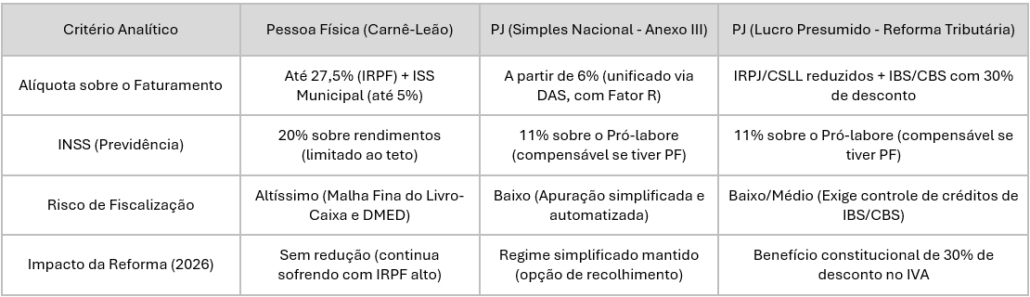
Na Pessoa Física, seus rendimentos são tributados pela Tabela Progressiva do Imposto de Renda (IRPF). Como as faixas de isenção são muito baixas, qualquer profissional que fature acima de R$ 5.000,00 por mês já entra quase integralmente na alíquota máxima de 27,5% de imposto, além de ter que recolher 20% de INSS autônomo.
Ao abrir um CNPJ e optar pelo Simples Nacional, nós conseguimos enquadrar o seu consultório no Anexo III, onde a alíquota de imposto começa em apenas 6%.
- O Limite Exato: O ponto de virada matemático ocorre exatamente quando o seu faturamento médio atinge R$ 5.000 mensais.
- Abaixo de R$ 5.000: A Pessoa Física, com uma boa gestão de livro-caixa, ainda consegue se manter competitiva.
- Acima de R$ 5.000: A Pessoa Jurídica é imbatível. Trabalhar como PF acima desse valor significa, literalmente, dar dinheiro de presente para o governo.
O Toque da Reforma Tributária (2026)
A Reforma Tributária criou o IBS (Imposto sobre Bens e Serviços) e a CBS (Contribuição sobre Bens e Serviços). Como advogada tributarista, trago uma excelente notícia: os profissionais liberais sob fiscalização de conselho profissional (como os médicos) conquistaram um desconto constitucional de 30% nas alíquotas do novo IVA (IBS/CBS). Esse desconto torna a estruturação como PJ ainda mais vantajosa e segura frente ao cenário de transição fiscal que se inicia este ano.
Abaixo uma planilha comparativa entre PF e PJs [Simples e Lucro Presumido]
Atuação Simultânea: [Exemplo] Plantão na PF e Consultório na PJ
Esta é a realidade de 90% dos médicos: manter um vínculo de plantão (CLT ou concurso público) e, ao mesmo tempo, atender pacientes privados ou prestar serviços em clínicas através do seu próprio CNPJ.
Muitos médicos acham que esses valores se somam e geram uma tributação gigantesca. Na verdade, eles funcionam em duas “gavetas” totalmente separadas:
- Gaveta da Pessoa Física (Plantões/Hospitais): O hospital retém o Imposto de Renda diretamente na fonte (com base na tabela de até 27,5%) e também desconta o seu INSS.
- Gaveta da Pessoa Jurídica (Consultório/Clínica): Todo o faturamento dos seus atendimentos privados entra na conta bancária do seu CNPJ e é tributado de forma unificada (pelo Simples Nacional a partir de 6%). Esse dinheiro pertence à empresa. Para passar para a sua conta pessoal física de forma legal e sem pagar imposto novamente, é necessário a Distribuição de Lucros Isenta, ou se o valor de distribuição estiver acima do limite isento, através de estratégias específicas.
A Grande Estratégia do INSS (Teto Previdenciário): Se você já atinge o teto de contribuição do INSS nos seus plantões como Pessoa Física (em 2026, o teto está na faixa de aproximadamente R$ 8.000), você não precisa pagar INSS novamente sobre o Pró-labore da sua empresa. O escritório deve notificar a contabilidade da sua PJ para cessar esse desconto duplicado, gerando uma economia imediata de centenas de reais todos os meses.
O Livro-Caixa da Pessoa Física: Ele realmente ajuda a deduzir impostos?
O Livro-Caixa (Carnê-Leão) permite que o médico autônomo deduza do seu faturamento bruto algumas despesas para pagar imposto apenas sobre o “lucro” que sobra.
Embora pareça uma boa ideia no papel, na prática da medicina moderna, o Livro-Caixa é uma armadilha fiscal altamente monitorada pela Receita Federal, e raramente traz uma economia expressiva pelos seguintes motivos:
- Regras de Dedução Extremamente Rígidas: Você só pode deduzir despesas que sejam estritamente necessárias para a manutenção do consultório (como aluguel do espaço, água, luz, telefone comercial, materiais de consumo clínico e salários de secretárias/auxiliares registrados).
- O que NÃO pode deduzir: Você não pode deduzir despesas com seu carro (mesmo que use para ir ao hospital), combustíveis, congressos internacionais (salvo raras exceções muito bem fundamentadas), depreciação de equipamentos médicos caros ou despesas pessoais.
- O Perigo da Malha Fina: A Receita Federal utiliza sistemas de Inteligência Artificial que cruzam a DMED (Declaração de Serviços Médicos que você é obrigado a entregar) com as declarações de Imposto de Renda dos seus pacientes. Se você inflar as despesas do Livro-Caixa para tentar pagar menos imposto na PF, o cruzamento de dados acusará divergência imediatamente, levando você direto para a malha fina.
No ambiente simplificado da Pessoa Jurídica (Simples Nacional), nós não precisamos nos preocupar com essa burocracia diária de guardar recibos de água e luz para abater impostos, pois a alíquota de 6% é aplicada diretamente sobre o faturamento bruto, de forma muito mais barata, segura e livre de fiscalizações agressivas.
Resumindo
A atuação como Pessoa Física (autônomo) na área da saúde só se justifica para faturamentos mensais abaixo de R$ 5.000.
Acima desse patamar, a migração para a Pessoa Jurídica (CNPJ) é a única forma de proteger legitimamente o seu patrimônio.
Além disso, para quem divide a rotina entre plantões e consultório, o cruzamento correto das fontes pagadoras permite eliminar cobranças duplicadas de INSS.
Por fim, o Livro-Caixa, embora útil para pequenos faturamentos, tornou-se um mecanismo burocrático, limitado e que atrai fiscalização desnecessária quando comparado à simplicidade e economia de uma PJ.
Por Cristiane Valentim
Consultoria Jurídica e Compliance
@martinsadvocaciars